Assurance vie ou PER : quel placement choisir ?
- Assurance vie ou PER : quel placement choisir ?
- Placement Assurance Vie Ou Per : les différences à connaître
- La fiscalité : un critère décisif, mais pas isolé
- Quand l'assurance vie répond mieux au besoin ?
- Dans quels cas le PER devient pertinent
- Frais, supports et risque : comparer au-delà de l'avantage fiscal
- Transmission : l'avantage structurel de l'assurance vie
- Construire une répartition adaptée à votre situation
- Les retraits : une souplesse à anticiper avant de verser
-
Questions fréquentes
- Peut-on détenir une assurance vie et un PER en même temps ?
- Le PER est-il toujours plus avantageux fiscalement que l'assurance vie ?
- Peut-on retirer son argent d'un PER avant la retraite ?
- Quels sont les avantages de l'assurance vie après huit ans ?
- Faut-il déduire tous ses versements sur un PER ?
- L'assurance vie est-elle adaptée à la préparation de la retraite ?
- Quels frais faut-il comparer avant d'ouvrir un contrat ?
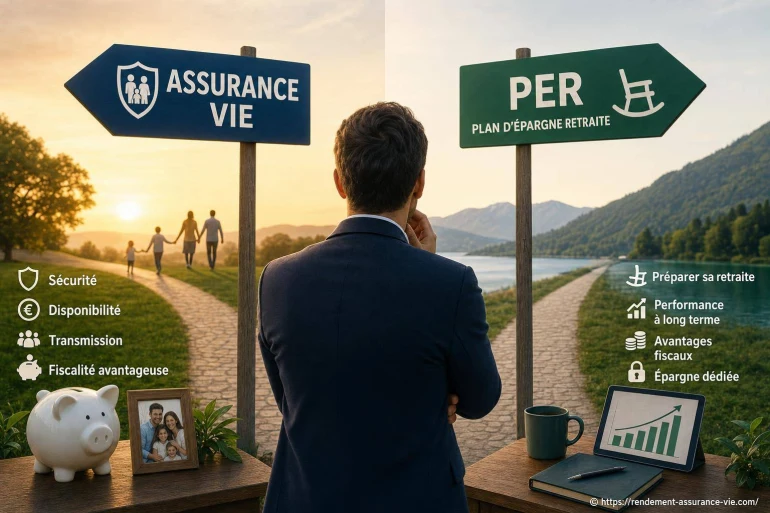
L'assurance vie et le PER répondent à deux besoins proches - faire fructifier une épargne - mais leur logique diffère nettement. L'assurance vie privilégie la disponibilité et la souplesse, tandis que le plan d'épargne retraite (PER) vise avant tout à constituer un capital pour la retraite, avec un avantage fiscal possible à l'entrée. Le bon choix dépend donc de votre horizon, de votre fiscalité et de votre besoin d'accès à l'argent.
Un même épargnant peut d'ailleurs détenir les deux enveloppes. L'une sert alors de réserve financière polyvalente ; l'autre devient une poche dédiée aux revenus de fin de carrière. La question n'est pas toujours de trancher, mais de répartir intelligemment.
Assurance vie ou PER : quel placement choisir ?
Choisissez plutôt l'assurance vie si vous voulez garder votre capital disponible pour un projet, un imprévu, une transmission ou un complément de revenus librement piloté. Préférez le PER si vous êtes imposé et que vous acceptez de bloquer l'épargne jusqu'à la retraite en échange d'une déduction fiscale sur les versements volontaires.
Assurance vie
Souple et disponible, elle convient aux projets de moyen ou long terme, à la diversification et à la transmission.
PER
Orienté retraite, il peut réduire l'impôt sur le revenu au moment des versements, sous conditions et dans les limites prévues.
Les deux supports
Ils peuvent se compléter : liquidité et souplesse d'un côté, préparation ciblée de la retraite de l'autre.
Placement Assurance Vie Ou Per : les différences à connaître
La première distinction concerne la disponibilité de l'épargne. L'assurance vie permet d'effectuer un rachat, partiel ou total, à tout moment. Le PER est normalement bloqué jusqu'à la retraite, sauf cas de déblocage anticipé prévus par la loi, comme l'achat de la résidence principale pour les versements volontaires et l'épargne salariale, certaines situations d'invalidité, de décès du conjoint ou partenaire de Pacs, de surendettement ou d'expiration des droits au chômage.
| Critère | Assurance vie | PER |
|---|---|---|
| Disponibilité | Rachats possibles à tout moment | Principe de blocage jusqu'à la retraite |
| Fiscalité des versements | Pas de déduction du revenu imposable | Déduction possible, dans la limite du plafond personnel |
| Fiscalité à la sortie | Imposition sur les gains retirés | Dépend notamment du choix de déduire ou non les versements |
| Transmission | Cadre spécifique grâce à la clause bénéficiaire | Traitement lié notamment à l'âge au décès et au type de contrat |
| Supports d'investissement | Fonds en euros, unités de compte, selon contrat | Fonds en euros, unités de compte, selon contrat |
La fiscalité : un critère décisif, mais pas isolé
Le PER permet, pour les versements volontaires, de déduire les sommes versées du revenu imposable si vous choisissez cette option. L'intérêt dépend directement de votre tranche marginale d'imposition : plus elle est élevée, plus l'économie d'impôt potentielle peut être sensible. Cette déduction reste plafonnée et le plafond disponible figure généralement sur l'avis d'impôt.
La contrepartie intervient à la sortie. Lorsqu'un versement a été déduit à l'entrée, le capital correspondant est soumis à l'impôt sur le revenu à la sortie. Les gains relèvent d'une fiscalité distincte. Si vous avez renoncé à la déduction initiale, la fiscalité du capital récupéré est différente. Le choix de déduire n'est donc pas automatique : il doit être cohérent avec votre imposition actuelle et celle que vous anticipez à la retraite.
En assurance vie, les versements ne réduisent pas l'impôt sur le revenu. La fiscalité intervient lors d'un rachat et ne porte que sur la part de gains comprise dans la somme retirée. La durée de détention joue un rôle après huit ans, avec un abattement annuel sur les gains retirés, sous réserve des règles applicables.
Un avantage fiscal n'efface pas un mauvais choix de disponibilité. Épargner pour réduire l'impôt n'a de sens que si l'argent peut réellement rester investi.
Quand l'assurance vie répond mieux au besoin ?
L'assurance vie est souvent adaptée lorsque l'objectif n'est pas exclusivement la retraite. Elle peut financer un apport immobilier, soutenir un enfant adulte, compléter une réserve de précaution déjà constituée ou générer des retraits réguliers. Vous gardez la main sur le rythme et le montant des rachats.
- Vous souhaitez disposer de votre épargne sans attendre le départ à la retraite.
- Vous préparez plusieurs projets dont les dates restent incertaines.
- Vous cherchez à organiser la transmission grâce à une clause bénéficiaire rédigée avec soin.
- Vous voulez répartir votre argent entre fonds en euros et unités de compte selon votre tolérance au risque.
Les unités de compte ne garantissent pas le capital : leur valeur peut varier à la hausse comme à la baisse. Le fonds en euros, lorsqu'il est présent au contrat, apporte généralement une garantie en capital nette des frais de gestion, hors situations particulières prévues contractuellement. Cette combinaison permet de moduler le risque, plutôt que de choisir un placement figé.
Pour préparer sa retraite efficacement, l'assurance vie peut donc rester une base intéressante, notamment pour construire un futur complément de revenus sans verrouiller toute l'épargne.
Dans quels cas le PER devient pertinent
Le PER prend tout son sens pour une personne qui dispose déjà d'une épargne de précaution, n'a pas besoin de récupérer les sommes à court terme et supporte une imposition suffisamment élevée pour que la déduction procure un bénéfice réel. Il peut convenir à un salarié, un travailleur indépendant ou un dirigeant qui cherche à préparer un capital retraite dans un cadre dédié.
- Vérifiez votre plafond de déduction disponible sur votre avis d'impôt.
- Estimez l'économie fiscale liée à votre tranche marginale d'imposition.
- Assurez-vous que votre épargne de sécurité reste disponible hors du PER.
- Choisissez une allocation cohérente avec le temps restant avant la retraite.
- Anticipez le mode de sortie : capital, rente viagère ou combinaison des deux selon les compartiments concernés.
La gestion pilotée à horizon est fréquemment proposée dans les PER : l'exposition aux actifs risqués diminue progressivement à l'approche de la retraite. Ce mécanisme peut rassurer, mais il ne dispense pas de regarder les frais, les supports réellement sélectionnés et le niveau de risque retenu.
Frais, supports et risque : comparer au-delà de l'avantage fiscal
Deux contrats affichant une même promesse fiscale peuvent produire des résultats très différents selon leurs frais. Frais sur versement, frais de gestion annuels, frais d'arbitrage, frais propres aux unités de compte ou coût d'une gestion pilotée : chaque ligne mérite d'être lue. Sur une longue durée, des frais récurrents amputent la performance.
Regardez aussi la qualité des supports : fonds en euros, fonds indiciels cotés, fonds obligataires, immobilier papier, fonds diversifiés ou actions internationales. Une bonne enveloppe n'est utile que si elle donne accès à une allocation adaptée à votre situation. Le meilleur contrat n'est pas forcément celui qui propose le plus de supports, mais celui dont vous comprenez les choix et les coûts.
Transmission : l'avantage structurel de l'assurance vie
La clause bénéficiaire de l'assurance vie permet de désigner la ou les personnes qui recevront le capital au décès. Elle doit être précise et actualisée après un mariage, un divorce, une naissance ou une modification des volontés patrimoniales. Une clause standard peut suffire dans certains cas, mais une rédaction personnalisée évite parfois des ambiguïtés.
Le PER peut également prévoir des bénéficiaires lorsque le décès intervient avant la liquidation, mais les règles fiscales applicables ne se confondent pas avec celles de l'assurance vie. Pour une stratégie de transmission, l'âge au moment du décès, la nature du contrat et la composition familiale comptent. L'avis d'un notaire ou d'un conseiller qualifié peut devenir utile dans les situations complexes.
Avant de concentrer toute votre épargne sur un seul contrat, élargir la comparaison aide à mieux répartir les rôles entre liquidité, rendement potentiel et fiscalité. Une enveloppe dédiée aux marchés financiers peut répondre à des objectifs distincts, surtout lorsque l'horizon est long. comparer assurance vie et PEA permet de mieux comprendre les différences de disponibilité, de supports et de traitement des gains. Cette réflexion complète naturellement le choix entre assurance vie et PER.
Construire une répartition adaptée à votre situation
Plutôt que d'opposer systématiquement les deux placements, commencez par hiérarchiser vos besoins. Une réserve de précaution doit rester immédiatement accessible sur des supports sécurisés. Les projets à quelques années demandent de la souplesse. L'épargne destinée à la retraite peut, elle, supporter un horizon plus lointain et une part d'actifs plus fluctuants.
Projet flexible
L'assurance vie permet des retraits partiels et un pilotage libre du capital au fil des besoins.
Fiscalité immédiate
Le PER mérite une étude si vos versements déductibles procurent une économie d'impôt significative.
Transmission
L'assurance vie reste une enveloppe de référence pour organiser une clause bénéficiaire.
Une approche équilibrée peut consister à alimenter d'abord l'épargne disponible, puis à utiliser l'assurance vie pour les projets évolutifs et le PER pour une part durablement consacrée à la retraite. Ce découpage évite de demander à un seul contrat de remplir toutes les fonctions.
Les retraits : une souplesse à anticiper avant de verser
Le rachat d'une assurance vie et la sortie d'un PER ne se préparent pas de la même façon. En assurance vie, un rachat partiel laisse le contrat ouvert et le capital restant continue d'être investi. Dans un PER, la sortie peut intervenir en capital, en rente ou sous une forme mixte selon les droits concernés et les options prévues.
Avant tout retrait, vérifiez l'origine des versements, la fiscalité potentielle, les délais de traitement et la part de gains intégrée à la somme demandée. Pour approfondir les mécanismes de rachat et les différences entre ces deux enveloppes, vous pouvez lire cet article des Echos.
Questions fréquentes
Peut-on détenir une assurance vie et un PER en même temps ?
Oui. Les deux placements sont complémentaires : l'assurance vie offre une épargne disponible et utile pour la transmission, tandis que le PER cible la retraite et peut ouvrir droit à une déduction fiscale sur les versements volontaires.
Le PER est-il toujours plus avantageux fiscalement que l'assurance vie ?
Non. Le PER peut réduire l'impôt au moment du versement si vous choisissez la déduction, mais la fiscalité est reportée à la sortie. L'assurance vie ne donne pas de déduction à l'entrée, mais seuls les gains compris dans les retraits sont imposés. [ Voir ici aussi ]
Peut-on retirer son argent d'un PER avant la retraite ?
Oui, dans des cas limités prévus par la loi, notamment pour l'achat de la résidence principale selon l'origine des sommes, l'invalidité, le décès du conjoint ou partenaire de Pacs, le surendettement ou certaines situations de perte d'emploi.
Quels sont les avantages de l'assurance vie après huit ans ?
Après huit ans de détention, les rachats bénéficient d'un abattement annuel sur les gains retirés, sous réserve des règles fiscales en vigueur. Cette durée peut aussi ouvrir l'accès à un taux d'imposition forfaitaire spécifique dans certaines situations.
Faut-il déduire tous ses versements sur un PER ?
Pas nécessairement. La déduction est souvent plus intéressante pour les personnes fortement imposées. Si votre fiscalité est faible ou si vous préférez alléger la taxation future du capital, renoncer à la déduction peut être étudié.
L'assurance vie est-elle adaptée à la préparation de la retraite ?
Oui. Elle peut servir à accumuler un capital, à programmer des rachats partiels ou à conserver une réserve disponible. Elle ne procure pas la déduction fiscale du PER, mais apporte davantage de liberté sur les retraits.
Quels frais faut-il comparer avant d'ouvrir un contrat ?
Comparez les frais sur versement, les frais de gestion, les frais d'arbitrage, les frais de gestion pilotée et les frais internes des unités de compte. La diversité des supports et les conditions de sortie méritent aussi d'être examinées.




A propos de nous : Sophie Succession

Spécialiste en transmission de patrimoine, j'ai à cœur de simplifier l'assurance vie et ses enjeux successoraux. J'aime vulgariser les aspects juridiques et fiscaux pour que chacun puisse faire des choix éclairés. Ma mission : vous guider pour protéger vos proches et préparer l'avenir en toute confiance. Rejoignez-moi pour explorer ensemble toutes les facettes de l'assurance vie !