
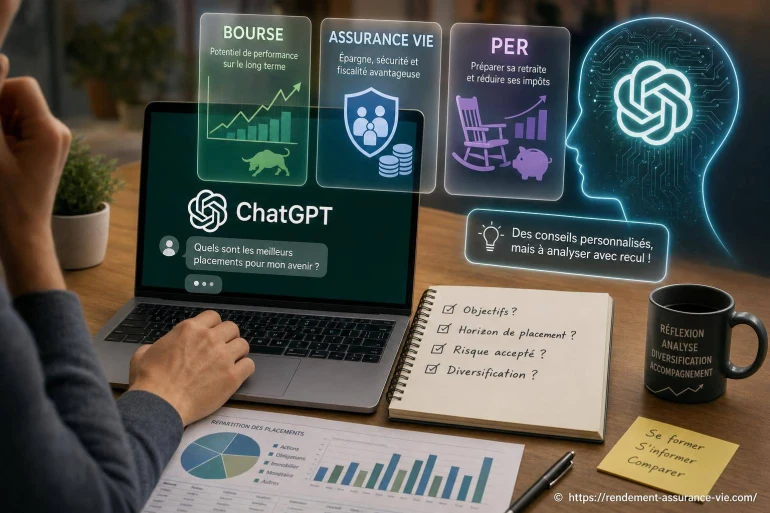
Bourse, assurance vie, PER : ChatGPT est-il vraiment de bon conseil ?
- Ce que l'IA apporte concrètement à la gestion de l'épargne
- Assurance vie : un terrain naturel pour les recommandations automatisées
- PER, bourse, SCPI : l'IA peut comparer, pas deviner l'avenir
- Pourquoi le conseiller humain conserve un rôle déterminant ?
- Comment utiliser une IA sans fragiliser ses décisions d'investissement ?
- Le risque des réponses trop affirmatives sur les placements
- De l'assistant numérique au dialogue patrimonial
L'intelligence artificielle peut désormais analyser un budget, suggérer une répartition entre fonds en euros et unités de compte, repérer des dépenses inhabituelles ou simuler un projet de retraite. Pour l'épargnant, elle constitue un outil de préparation et d'aide à la décision. Elle ne remplace pas, à elle seule, l'analyse patrimoniale d'un professionnel, surtout lorsque la fiscalité, la protection du conjoint, les enfants ou un crédit immobilier entrent en jeu.
Les solutions fondées sur l'IA se diffusent dans la banque, l'assurance vie, la gestion pilotée, la bourse et l'immobilier collectif. Leur promesse est claire : traiter rapidement une grande quantité de données personnelles et financières pour proposer des scénarios adaptés. Leur limite l'est tout autant : la qualité d'une recommandation dépend des informations fournies, des données utilisées et des règles fiscales réellement applicables au foyer.
Ce que l'IA apporte concrètement à la gestion de l'épargne
L'usage d'algorithmes dans la finance ne date pas des assistants conversationnels. Les applications d'agrégation bancaire classent depuis longtemps les opérations, identifient les postes de dépenses récurrents et déclenchent des alertes lorsque le budget prévu est dépassé. L'IA générative rend l'échange plus accessible : au lieu de naviguer dans des tableaux, l'utilisateur peut formuler une question simple et recevoir une réponse structurée.
Une demande telle que « combien puis-je consacrer chaque mois à mon épargne ? » peut conduire l'outil à examiner les revenus, les charges régulières et le niveau de trésorerie. Une autre question, portant sur un achat immobilier, peut déclencher une estimation de capacité d'emprunt. Certaines solutions détectent aussi des prélèvements doublonnés, des abonnements oubliés ou des débits provenant d'un marchand inhabituel.
Suivi budgétaire
Catégorisation des dépenses, alertes de dépassement et identification des charges récurrentes permettent de mieux évaluer la somme réellement disponible pour épargner.
Projection financière
Les simulations peuvent estimer l'effort d'épargne nécessaire pour financer des études, préparer une retraite ou constituer une réserve de sécurité.
Aide à l'allocation
L'outil peut comparer des scénarios selon une durée de placement, une tolérance aux baisses et une préférence pour certains critères extra-financiers.

Assurance vie : un terrain naturel pour les recommandations automatisées
L'assurance vie se prête particulièrement aux outils d'analyse, car un contrat combine souvent plusieurs supports et plusieurs objectifs. Le fonds en euros vise la stabilité du capital, sous réserve des conditions du contrat et de l'assureur. Les unités de compte donnent accès à des fonds obligataires, actions, immobiliers ou diversifiés, mais leur valeur fluctue et le capital n'est pas garanti.
Une IA peut proposer une répartition entre ces compartiments à partir d'un questionnaire : horizon de placement, besoin de liquidités, expérience des marchés, capacité à accepter une perte temporaire et sensibilité aux critères environnementaux, sociaux et de gouvernance. Cette approche rejoint le fonctionnement de nombreuses gestions pilotées, où l'allocation est ajustée selon un profil défensif, équilibré ou dynamique.
La machine peut aussi signaler un déséquilibre : par exemple, un contrat placé intégralement sur un fonds en euros alors que l'épargnant prévoit un horizon très lointain, ou à l'inverse une exposition importante aux marchés alors qu'un retrait est prévu prochainement. Le signal mérite d'être étudié, mais il n'est pas une décision automatique. La composition d'une assurance vie dépend également de la disponibilité réelle des supports, des frais, de la qualité de la gestion et de la fiscalité propre aux versements et aux rachats.
Une recommandation utile ne consiste pas à désigner un support « gagnant », mais à vérifier si le niveau de risque, la durée d'immobilisation et le projet de l'épargnant sont cohérents.
Cette logique vaut aussi pour les projets familiaux. Préparer les études des enfants, par exemple, ne suppose pas le même niveau de risque lorsque l'échéance approche. Les dépenses peuvent être étalées sur plusieurs années, ce qui autorise parfois une diversification progressive, mais les sommes nécessaires à court terme doivent rester disponibles. Entre deux projections de budget familial, les périodes festives rappellent d'ailleurs combien les dépenses destinées aux enfants peuvent varier ; des idées et univers dédiés comme le site du Père Noël illustrent cette dimension émotionnelle, qui ne doit pas faire oublier la nécessité d'un budget clairement défini.

PER, bourse, SCPI : l'IA peut comparer, pas deviner l'avenir
Les algorithmes peuvent être employés pour examiner de nombreuses familles de placements. Sur un plan d'épargne retraite, ils évaluent notamment l'intérêt fiscal potentiel des versements, la durée avant la retraite et le profil de risque. Le PER offre une déduction fiscale possible des versements dans les limites prévues par la réglementation, mais l'épargne est en principe bloquée jusqu'à la retraite, avec des cas de déblocage anticipé encadrés.
Un outil sérieux doit donc distinguer deux questions souvent confondues : réduire l'impôt immédiatement et disposer librement de son argent. Pour un foyer dont la tranche marginale d'imposition est élevée, le PER peut être pertinent. Pour une personne ayant besoin de conserver une grande souplesse de retrait, l'assurance vie ou d'autres enveloppes peuvent répondre plus directement au besoin. L'avantage fiscal n'efface jamais la contrainte de liquidité.
- En bourse, l'IA peut aider à diversifier, à comparer des indicateurs et à tester plusieurs répartitions, sans garantir un rendement futur.
- Pour les SCPI, elle peut analyser les frais, la diversification géographique, le taux d'occupation, l'endettement et l'historique de distribution, tout en rappelant que la valeur des parts et les revenus ne sont pas garantis.
- Pour les placements de défiscalisation, elle doit intégrer les plafonds, les risques de perte, la durée de conservation et les conséquences fiscales réelles du foyer.
- Pour l'assurance vie, elle peut mettre en évidence les frais de gestion, les frais sur versement, les options de gestion et la disponibilité des supports ISR.
Pourquoi le conseiller humain conserve un rôle déterminant ?
Les plateformes financières utilisent déjà des outils capables de traiter un grand nombre de paramètres : âge, revenus, patrimoine, objectifs, durée d'investissement, capacité de perte, préférences ESG et univers de produits disponible. Cette puissance de calcul facilite le travail des conseillers, qui peuvent consacrer davantage de temps à l'écoute et à l'explication.
Le point décisif reste la vision globale. Un assistant conversationnel répond généralement à la question posée. Un conseiller compétent va souvent en poser d'autres : quelle est la situation matrimoniale ? Existe-t-il une prévoyance en cas de décès ou d'invalidité ? Les enfants doivent-ils être protégés par une clause bénéficiaire spécifique ? Quel est le taux du crédit immobilier ? Quel niveau de trésorerie faut-il préserver avant de placer une somme ?
Ces éléments modifient parfois profondément la stratégie. Une famille peut posséder 40 000 euros d'épargne, mais si une partie doit couvrir les imprévus, les futures études ou une rénovation programmée, elle ne peut pas être considérée comme un capital disponible à investir intégralement. Un modèle peut calculer une allocation ; il ne connaît pas spontanément les priorités qui ne sont pas formulées.
| Besoin | Ce que l'IA fait bien | Ce qui demande une validation humaine |
|---|---|---|
| Budget quotidien | Repérer des dépenses, catégoriser et projeter une capacité d'épargne. | Arbitrer entre confort de vie, épargne de précaution et projets personnels. |
| Assurance vie | Comparer des allocations et simuler l'effet d'un horizon de placement. | Choisir le contrat, étudier les frais, la clause bénéficiaire et la fiscalité des retraits. |
| Retraite | Estimer un effort mensuel selon plusieurs hypothèses. | Articuler PER, assurance vie, pension future, immobilier et besoins de liquidité. |
| Transmission | Rappeler des règles générales et identifier des sujets à approfondir. | Rédiger une stratégie adaptée à la famille et aux règles juridiques applicables. |
Comment utiliser une IA sans fragiliser ses décisions d'investissement ?
La qualité de la réponse dépend d'abord de la qualité de la question. Demander « quel est le meilleur placement ? » conduit presque toujours à une réponse trop générale. Il vaut mieux présenter un cadre précis : montant disponible, épargne de précaution déjà constituée, échéance, revenus, dettes, objectif, capacité à supporter une baisse et besoins de retraits. [ Voir ici aussi ]
Pour une assurance vie, quelques informations changent immédiatement l'analyse : ancienneté du contrat, montant des versements, répartition entre fonds en euros et unités de compte, frais prélevés, bénéficiaires désignés et projet associé au capital. Sans elles, aucune réponse ne peut être vraiment personnalisée.
- Définir le besoin : sécurité, revenu complémentaire, études, retraite, transmission ou projet immobilier.
- Séparer les horizons : une dépense prévue prochainement ne se gère pas comme un objectif situé à plusieurs années.
- Contrôler les hypothèses : rendement, inflation, fiscalité et durée doivent être explicitement indiqués dans toute simulation.
- Comparer plusieurs scénarios : prudent, intermédiaire et plus exposé aux marchés, plutôt qu'une seule proposition présentée comme évidente.
- Faire relire les décisions engageantes : un arbitrage important, une ouverture de PER, un investissement immobilier collectif ou une clause bénéficiaire méritent un examen adapté.
Le risque des réponses trop affirmatives sur les placements
Les assistants génératifs savent produire un texte convaincant, avec des calculs, des listes de supports ou des scénarios de versements. Cette fluidité peut donner un sentiment de fiabilité supérieur à ce que la réponse mérite. Une IA peut se tromper sur une règle fiscale, confondre les caractéristiques d'un produit ou utiliser des données financières insuffisamment actualisées.
Le danger augmente lorsque l'utilisateur demande un titre boursier unique, une action « sûre » ou une allocation prétendument parfaite. Aucun modèle ne peut prévoir durablement la trajectoire des marchés, les taux, les résultats d'une entreprise ou les événements géopolitiques. La diversification reste une règle centrale : elle répartit le risque entre plusieurs actifs, secteurs et zones géographiques, sans supprimer les pertes possibles.
Dans une assurance vie, cette prudence se traduit par des choix lisibles : connaître la part sécurisée, identifier les unités de compte réellement détenues, vérifier les frais et éviter de concentrer le contrat sur un seul thème à la mode. Une allocation compréhensible est souvent plus utile qu'un portefeuille sophistiqué que l'épargnant ne serait pas capable de conserver lors d'une période de baisse.
De l'assistant numérique au dialogue patrimonial
L'IA trouve sa place lorsqu'elle facilite le dialogue : elle aide à reconstituer un budget, à préparer un rendez-vous, à comparer des hypothèses et à suivre l'évolution d'un portefeuille. Elle peut aussi simplifier la lecture de documents souvent techniques, à condition de vérifier les informations dans les documents contractuels et auprès des interlocuteurs compétents.
Son intérêt n'est donc pas de supprimer le jugement humain, mais de rendre l'épargnant plus actif dans ses choix. Avant de verser sur une assurance vie, de modifier une gestion pilotée ou d'ouvrir un PER, disposer d'une liste de questions précises améliore la qualité de la décision. Les frais, la disponibilité du capital, le niveau de risque, la fiscalité et la transmission doivent rester au cœur de l'échange.
Les réponses de l'IA sur une prétendue « meilleure action du monde » illustrent bien cette limite : un classement ou une sélection peut nourrir une réflexion, jamais remplacer une analyse adaptée au portefeuille et aux objectifs de chacun. Pour prolonger ce sujet, il est possible de lire cet article consacré à la façon dont ChatGPT désigne une action, puis de confronter cette réponse à une véritable démarche de diversification.


A propos de nous : Sophie Succession

Spécialiste en transmission de patrimoine, j'ai à cœur de simplifier l'assurance vie et ses enjeux successoraux. J'aime vulgariser les aspects juridiques et fiscaux pour que chacun puisse faire des choix éclairés. Ma mission : vous guider pour protéger vos proches et préparer l'avenir en toute confiance. Rejoignez-moi pour explorer ensemble toutes les facettes de l'assurance vie !