
Quel est le taux de rendement moyen d’une assurance vie ?
- Quel est le taux de rendement moyen d'une assurance vie ?
- Rendement Net Moyen Assurance Vie
- Pourquoi les rendements varient-ils autant ?
- Fonds en euros ou unités de compte : deux logiques de performance
- Comment comparer les taux des contrats d'assurance vie ?
- Les frais qui réduisent réellement la performance
- Une méthode simple pour choisir selon votre profil
- Ce qu'il faut retenir avant de souscrire ou de verser
- Questions fréquentes
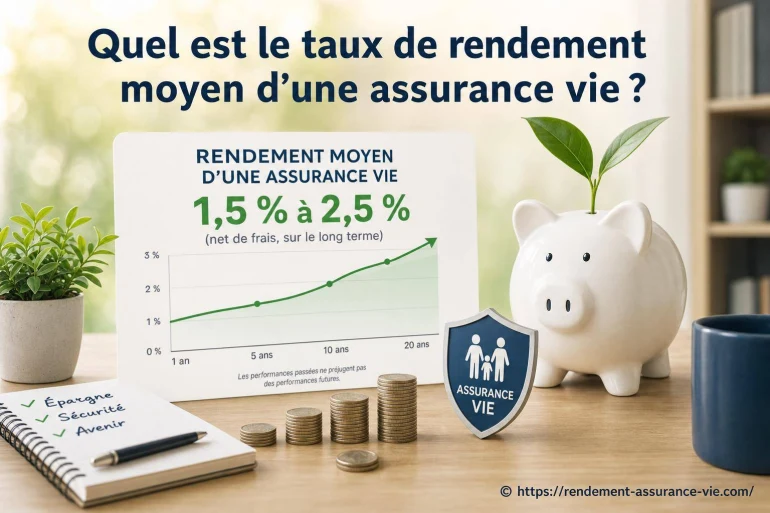
Le rendement moyen d'une assurance vie dépend surtout du support choisi. Les fonds en euros, dont le capital est garanti hors frais de gestion et fiscalité, affichent généralement un rendement annuel net de frais de gestion situé autour de 2 % à 3 %, avec de forts écarts entre contrats. Les unités de compte peuvent faire mieux... ou perdre de la valeur, car elles sont exposées aux marchés financiers.
Il n'existe donc pas un taux unique valable pour tous les contrats. Une assurance vie peut associer une poche sécurisée et des placements plus dynamiques ; son résultat dépend alors de la répartition, des frais, de la durée de détention et des conditions de versement.
Quel est le taux de rendement moyen d'une assurance vie ?
Pour répondre simplement, le rendement souvent évoqué correspond à celui des fonds en euros. Après déduction des frais de gestion du fonds, mais avant prélèvements sociaux et fiscalité personnelle, il se situe fréquemment dans une fourchette de 2 % à 3 % par an. Les contrats les mieux positionnés peuvent distribuer davantage, tandis que les offres moins compétitives restent sous cette moyenne.
Ce chiffre doit être lu avec prudence. Il ne représente ni une promesse pour l'avenir, ni le rendement global de tous les épargnants. Un contrat investi en unités de compte peut connaître une performance annuelle très différente, positive ou négative, selon les marchés.
Rendement Net Moyen Assurance Vie
Le rendement net moyen ne recouvre pas toujours la même réalité. Les assureurs communiquent le plus souvent un taux net de frais de gestion sur le fonds en euros. Ce taux reste brut de prélèvements sociaux et, selon la situation du souscripteur, brut de l'impôt éventuellement dû lors d'un rachat.
Fonds en euros
Capital sécurisé par l'assureur, rendement attribué chaque année et effet cliquet : les intérêts définitivement acquis ne peuvent pas être repris.
Unités de compte
Supports investis en actions, obligations, immobilier ou fonds diversifiés. Leur valeur fluctue et le capital n'est pas garanti.
Contrat multisupport
Il combine les deux univers. Son rendement personnel résulte de la répartition effective entre sécurité et risque. [ En savoir plus ici ]
Un taux de 2,5 % annoncé sur un fonds en euros n'est donc pas nécessairement le gain net qui apparaîtra sur votre situation patrimoniale. Les prélèvements sociaux s'appliquent aux intérêts du fonds en euros, et la fiscalité dépend notamment du montant retiré, de l'ancienneté du contrat et de l'option fiscale retenue.
Un rendement ne se compare correctement qu'à périmètre identique : même type de support, même niveau de frais, mêmes contraintes de versement et même méthode de calcul.
Pourquoi les rendements varient-ils autant ?
Les fonds en euros sont investis en grande partie en obligations, auxquelles peuvent s'ajouter de l'immobilier, des actions et d'autres actifs. Leur rendement dépend donc du portefeuille détenu par l'assureur, du niveau des taux obligataires au fil du temps et de sa politique de redistribution.
- La qualité du portefeuille historique : des obligations achetées à des périodes différentes ne rapportent pas le même coupon.
- La participation aux bénéfices : l'assureur redistribue une part des résultats financiers aux épargnants.
- Les frais du contrat : ils réduisent directement le taux servi ou la performance obtenue sur les unités de compte.
- Les bonus éventuels : certains taux sont majorés si une part minimale du versement est placée en unités de compte.
- La politique commerciale : un assureur peut choisir de soutenir un fonds pour attirer ou fidéliser les versements.
Les taux bonifiés méritent une lecture attentive. Un bonus peut sembler attractif, mais il est parfois lié à une allocation plus risquée, à une durée minimale de détention ou à un plafond de versement. Le rendement du fonds en euros ne doit pas faire oublier le risque des supports associés.
Comparer un contrat suppose de regarder plusieurs indicateurs plutôt que le seul taux affiché. Le niveau des frais, la régularité de la rémunération, les conditions du bonus et la qualité des supports disponibles comptent aussi. Le taux de rendement général donne une première direction, mais il ne remplace pas l'analyse du contrat dans son ensemble. Une offre cohérente est celle qui correspond à votre horizon et à votre tolérance au risque.
Fonds en euros ou unités de compte : deux logiques de performance
Le fonds en euros privilégie la stabilité. Les unités de compte cherchent une performance potentiellement plus élevée sur une durée longue, en contrepartie d'une volatilité réelle. Les mettre sur le même plan conduit souvent à des comparaisons trompeuses.
| Critère | Fonds en euros | Unités de compte |
|---|---|---|
| Capital | Garanti par l'assureur selon les conditions du contrat | Non garanti |
| Rendement | Connu après attribution annuelle | Variable selon les marchés |
| Risque | Faible, hors risque de l'assureur | Variable, parfois élevé |
| Horizon | Épargne prudente ou réserve disponible | Placement de moyen ou long terme |
Un épargnant qui place l'intégralité de son capital sur un fonds en euros recherche avant tout une rémunération régulière. À l'inverse, une personne qui accepte une part importante d'unités de compte vise une progression potentiellement supérieure sur plusieurs années, tout en sachant que certaines périodes peuvent être défavorables.
Comment comparer les taux des contrats d'assurance vie ?
Comparer deux taux ne suffit pas. Il faut vérifier ce qui se cache derrière le chiffre : conditions d'accès, frais, rendement réellement crédité et liberté de gestion. Cette lecture évite de choisir un contrat uniquement parce qu'un pourcentage paraît séduisant.
- Identifiez le fonds concerné. Un même contrat peut proposer plusieurs fonds en euros avec des politiques de rendement différentes.
- Contrôlez la nature du taux. Privilégiez le rendement net de frais de gestion, clairement indiqué par l'assureur.
- Repérez les contraintes. Une proportion d'unités de compte, un versement minimal ou une durée de conservation peuvent conditionner le taux.
- Analysez les autres frais. Frais sur versement, d'arbitrage, de gestion des unités de compte ou options de gestion pilotée peuvent peser lourd.
- Regardez la régularité. Un historique sur plusieurs exercices est plus parlant qu'un seul taux exceptionnel.
Les réseaux bancaires proposent des contrats très différents selon les gammes. Pour examiner plus précisément une offre distribuée en agence, consultez cette analyse du rendement Caisse d'Épargne, en gardant à l'esprit que les taux, les options et les conditions peuvent évoluer selon le contrat retenu.
Les frais qui réduisent réellement la performance
Un rendement attractif perd une partie de son intérêt si le contrat applique des frais élevés ailleurs. Les frais sur versement sont particulièrement visibles : un prélèvement de 2 % sur un dépôt de 10 000 euros signifie que seule une fraction de la somme commence réellement à produire des intérêts.
Les frais de gestion des unités de compte méritent aussi une attention particulière. Ils s'ajoutent souvent aux frais propres des fonds ou ETF logés dans le contrat. Sur une longue durée, même un écart apparemment modeste peut réduire sensiblement le capital final.
La disponibilité est un autre point souvent sous-estimé. L'assurance vie permet des rachats, mais le délai de traitement, les supports à vendre et le niveau des marchés au moment du retrait peuvent influencer l'expérience. Une épargne de précaution doit rester facilement mobilisable, indépendamment des objectifs de performance.
Une méthode simple pour choisir selon votre profil
Le meilleur rendement n'est pas identique pour tous les épargnants. Il dépend de l'usage prévu pour l'argent, de l'horizon d'investissement et de votre réaction face à une baisse temporaire de valeur.
Profil prudent
Une part importante de fonds en euros peut convenir pour rechercher de la stabilité et limiter les variations visibles du capital.
Profil équilibré
La combinaison d'un fonds en euros et d'unités de compte diversifiées permet de répartir les sources de rendement et de risque.
Profil dynamique
Une place plus large peut être donnée aux unités de compte, à condition d'accepter les baisses possibles et de disposer d'un horizon assez long.
La diversification ne garantit pas un gain et ne supprime pas le risque. Elle évite surtout de faire dépendre l'ensemble du contrat d'un seul marché ou d'un seul type d'actif. Un arbitrage utile consiste parfois à sécuriser progressivement une partie des gains plutôt qu'à chercher le meilleur taux du moment.
Ce qu'il faut retenir avant de souscrire ou de verser
Le rendement moyen des fonds en euros offre un repère, pas une réponse définitive. Pour choisir un contrat, examinez le taux servi, les frais, les règles d'accès au fonds, les options de gestion et la variété des unités de compte. Une assurance vie solide est avant tout un contrat adapté à votre projet : préparer un complément de revenus, transmettre un capital, financer un achat futur ou investir sur la durée.
Le retour d'une rémunération obligataire plus élevée peut aussi influencer progressivement les rendements distribués par certains assureurs, car les portefeuilles se renouvellent au fil des investissements. Pour prolonger cette lecture, lire cet article de Boursorama sur les facteurs susceptibles de soutenir la rémunération des fonds en euros.
Questions fréquentes
Quel rendement attendre d'un fonds en euros ?
Un fonds en euros affiche souvent un rendement net de frais de gestion compris entre 2 % et 3 %, mais ce niveau varie selon l'assureur, le contrat et les conditions d'accès. Le taux servi n'est jamais garanti à l'avance.
Le rendement annoncé est-il net d'impôts ?
Non. Le taux communiqué est généralement net de frais de gestion du fonds, mais brut de prélèvements sociaux et de l'éventuelle fiscalité appliquée lors d'un rachat.
Les unités de compte rapportent-elles plus que les fonds en euros ?
Elles peuvent offrir un potentiel de performance plus élevé sur une longue durée, mais elles exposent aussi à des pertes. Leur rendement n'est ni garanti ni connu à l'avance, car il dépend des marchés.
Pourquoi certains contrats imposent-ils des unités de compte pour accéder à un meilleur taux ?
Cette règle permet à l'assureur de diversifier les investissements du contrat et de limiter son exposition au seul fonds en euros. Avant d'accepter, il faut vérifier que le niveau de risque des unités de compte correspond à votre situation.


A propos de nous : Sophie Succession

Spécialiste en transmission de patrimoine, j'ai à cœur de simplifier l'assurance vie et ses enjeux successoraux. J'aime vulgariser les aspects juridiques et fiscaux pour que chacun puisse faire des choix éclairés. Ma mission : vous guider pour protéger vos proches et préparer l'avenir en toute confiance. Rejoignez-moi pour explorer ensemble toutes les facettes de l'assurance vie !