
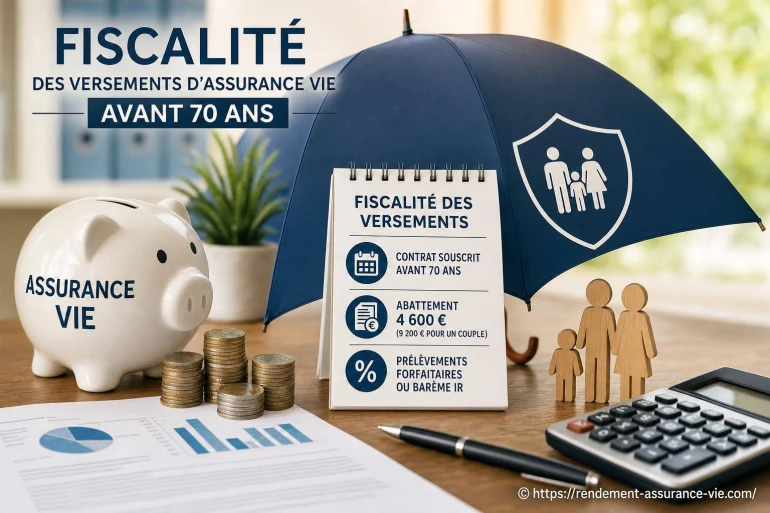
Fiscalité des versements d’assurance vie avant 70 ans : ce qu’il faut savoir ?
- Fiscalité des versements d'assurance vie avant 70 ans
- Assurance Vie Versement Avant 70 Ans : comprendre les deux fiscalités
- Pourquoi la date de chaque prime doit être conservée ?
- Comment fonctionne l'abattement de 152 500 € par bénéficiaire ?
- Les limites : primes manifestement exagérées et acceptation du bénéficiaire
- Préparer les versements et la transmission de façon concrète
Les versements effectués sur un contrat d'assurance vie avant le soixante-dixième anniversaire de l'assuré bénéficient d'un régime successoral particulièrement favorable. Au décès, les capitaux transmis aux bénéficiaires désignés relèvent, sous conditions, d'un abattement individuel de 152 500 € par bénéficiaire, puis d'une taxation spécifique souvent plus douce que les droits de succession ordinaires. La date du versement compte donc autant que le montant placé.
Cette règle ne concerne pas seulement les patrimoines élevés. Un contrat alimenté progressivement peut devenir un outil de transmission très souple, à condition de distinguer la fiscalité applicable lors d'un retrait de celle qui intervient au décès. Les primes versées avant et après 70 ans ne sont pas traitées de la même manière : les mélanger sans suivi précis peut compliquer la lecture de la succession.
Fiscalité des versements d'assurance vie avant 70 ans
Pour les primes versées avant 70 ans, le principe est simple : au décès de l'assuré, chaque bénéficiaire peut recevoir jusqu'à 152 500 € sans prélèvement au titre de la fiscalité successorale de l'assurance vie. Cet abattement s'apprécie bénéficiaire par bénéficiaire et porte sur l'ensemble des contrats souscrits par le même assuré.
Au-delà de cette franchise, la fraction taxable est soumise à un prélèvement de 20 % jusqu'à 700 000 € par bénéficiaire après abattement, puis de 31,25 % sur la part qui dépasse ce seuil. Ces taux s'appliquent quelle que soit la parenté entre l'assuré et le bénéficiaire. C'est l'un des atouts majeurs du contrat lorsqu'une personne souhaite protéger un concubin, un partenaire, un enfant, un proche ou une personne non apparentée.
Le capital décès comprend les primes investies et leur valorisation. Pourtant, l'abattement de 152 500 € ne fonctionne pas comme une simple déduction sur les seuls versements : il s'impute sur les sommes reçues par le bénéficiaire. Les gains accumulés profitent donc également de ce cadre, ce qui explique l'intérêt de prévoir la transmission suffisamment tôt.
Assurance Vie Versement Avant 70 Ans : comprendre les deux fiscalités
Un contrat d'assurance vie peut être taxé à deux moments distincts : lors d'un retrait du vivant du souscripteur, puis lors du décès. Ces mécanismes répondent à des règles différentes. Un versement avant 70 ans n'efface pas l'impôt sur les gains en cas de rachat, mais il peut donner accès à un traitement successoral propre au contrat.
| Situation | Élément concerné | Règle principale |
|---|---|---|
| Retrait pendant la vie du souscripteur | Part de gains comprise dans le retrait | Imposition sur les intérêts et plus-values, selon l'ancienneté du contrat et l'option fiscale retenue. |
| Décès après des primes versées avant 70 ans | Sommes reçues par chaque bénéficiaire | Abattement de 152 500 €, puis prélèvement de 20 % et, au-delà du seuil prévu, de 31,25 %. |
| Décès après des primes versées après 70 ans | Primes versées | Régime distinct avec abattement global de 30 500 € ; les produits attachés à ces primes sont en principe exonérés de droits de succession. |
Lors d'un rachat, seule la part correspondant aux gains est imposable. Retirer 20 000 € ne signifie pas forcément déclarer 20 000 € de revenus : si le contrat est composé à 80 % de versements et à 20 % de gains, la fraction taxable du rachat correspond à cette quote-part de gains. Après huit ans de détention, un abattement annuel sur les produits s'applique, sous réserve des règles fiscales en vigueur et de la situation du foyer. [ Voir ici aussi ]
Pour mieux situer ce mécanisme, les règles sur les abattements fiscaux permettent de distinguer clairement l'avantage lié aux rachats de celui applicable à la transmission. Cette séparation évite une confusion fréquente : l'abattement annuel sur les gains ne remplace pas l'abattement de 152 500 € prévu au décès.
Pourquoi la date de chaque prime doit être conservée ?
Une assurance vie peut recevoir des versements ponctuels, programmés ou exceptionnels pendant plusieurs décennies. Dans une succession, l'assureur doit être en mesure d'identifier les primes payées avant 70 ans et celles réglées après cet âge. Il est donc prudent de conserver les relevés, les justificatifs d'origine des fonds et l'historique des opérations.
La règle reste attachée au versement, pas à l'ouverture du contrat. Un contrat souscrit très tôt peut contenir des primes relevant de plusieurs régimes si l'épargnant continue à l'alimenter après 70 ans. Il n'existe pas d'obligation légale d'ouvrir deux contrats, mais séparer les flux peut rendre les choses plus lisibles pour les bénéficiaires et le notaire.
Prime versée avant 70 ans
Elle entre dans le cadre de l'abattement de 152 500 € par bénéficiaire, avec les prélèvements spécifiques au-delà.
Prime versée après 70 ans
Elle relève d'un abattement global de 30 500 € sur les primes, partagé entre les bénéficiaires concernés.
Produits du contrat
Ils suivent leurs propres règles selon qu'il s'agit d'un retrait du vivant de l'assuré ou d'un dénouement par décès.
Cette organisation est comparable à une boîte d'archives bien rangée : plus les versements sont identifiables, moins les proches auront à reconstituer le dossier dans une période déjà délicate. Pour préparer une transmission familiale, y compris lorsqu'un cadeau ou une attention destinée aux plus jeunes entre dans une réflexion plus large, certaines idées autour des fêtes et de la famille peuvent aussi être trouvées sur papa-noel.net, sans perdre de vue que la clause bénéficiaire reste le véritable fil conducteur de l'assurance vie.
Un contrat bien alimenté ne suffit pas : une clause bénéficiaire précise et régulièrement relue donne une direction claire aux capitaux transmis.

Comment fonctionne l'abattement de 152 500 € par bénéficiaire ?
L'abattement se calcule pour chaque personne désignée. Si deux bénéficiaires reçoivent chacun 150 000 € provenant de primes versées avant 70 ans, aucun prélèvement spécifique n'est dû sur ces sommes. Si un seul bénéficiaire reçoit 300 000 €, seule la fraction au-delà de 152 500 € entre dans le champ du prélèvement.
La qualité du bénéficiaire ne modifie pas le montant de l'abattement. Un enfant, un neveu, un concubin ou un ami désigné peut en profiter. Cette caractéristique fait de l'assurance vie un complément utile aux règles successorales classiques, qui prévoient des droits très différents selon le lien de parenté.
- L'abattement est personnel à chaque bénéficiaire.
- Il s'apprécie sur l'ensemble des contrats détenus par le même assuré.
- Il concerne les sommes versées au décès au titre des primes effectuées avant 70 ans.
- Il ne se cumule pas, pour une même personne, contrat par contrat.
- La désignation d'un bénéficiaire doit être suffisamment précise pour éviter les incertitudes.
Exemple concret : une personne verse 240 000 € avant 70 ans sur son contrat. Avec le temps, le capital atteint 320 000 €. Elle désigne ses deux enfants à parts égales. Chacun reçoit 160 000 €. Après application de l'abattement de 152 500 €, la base taxable de chacun est de 7 500 €, soumise au prélèvement de 20 %. Si le même capital était transmis à un seul enfant, la fraction dépassant l'abattement serait bien plus élevée.
Les limites : primes manifestement exagérées et acceptation du bénéficiaire
Le régime favorable de l'assurance vie n'autorise pas tous les montages. Les primes manifestement exagérées au regard de l'âge, de la situation patrimoniale, des revenus et de l'utilité du versement pour l'assuré peuvent être contestées. L'appréciation se fait au cas par cas : un versement élevé n'est pas automatiquement exagéré, mais il peut être discuté s'il prive l'assuré de moyens nécessaires ou s'il déséquilibre fortement la succession sans justification cohérente.
La clause bénéficiaire peut aussi être modifiée tant qu'elle n'a pas été acceptée dans les formes prévues. Après acceptation, l'accord du bénéficiaire devient nécessaire pour certaines opérations, notamment un rachat ou une avance. Avant de solliciter cette acceptation, il faut en mesurer les conséquences concrètes : elle peut réduire la liberté de gestion du souscripteur.
Les versements réalisés après le soixante-dixième anniversaire répondent à une logique successorale distincte, ce qui rend indispensable la lecture séparée des deux catégories de primes. Fiscalité des versements après 70 ans permet d'aborder l'abattement global applicable aux primes, le traitement des produits et l'intérêt de conserver une traçabilité complète. Cette distinction devient très utile lorsqu'un même contrat a été alimenté à différents moments de la vie.
Préparer les versements et la transmission de façon concrète
La bonne démarche consiste à traiter le contrat comme un dossier vivant. Le souscripteur peut le consulter régulièrement, vérifier la répartition des bénéficiaires, s'assurer que les coordonnées sont à jour et conserver les documents utiles. Une clause rédigée il y a longtemps peut ne plus correspondre à la réalité familiale : divorce, naissance, décès d'un bénéficiaire, recomposition familiale ou changement de projet patrimonial.
- Recenser les contrats
Identifiez les contrats détenus, leur valeur, leurs bénéficiaires et la date des principaux versements.
- Distinguer les primes selon l'âge de l'assuré
Classez les versements réalisés avant et après 70 ans afin de faciliter le traitement futur du dossier.
- Relire la clause bénéficiaire
Vérifiez que les personnes désignées correspondent réellement à votre volonté et prévoyez, si besoin, des bénéficiaires de second rang.
- Mesurer l'équilibre global
Le contrat doit s'inscrire dans une stratégie cohérente avec les autres actifs, les besoins de liquidité et la protection des proches.
La désignation peut être déposée directement auprès de l'assureur ou confiée à un notaire dans certains cas. La seconde solution permet de préserver la confidentialité de la clause et de la faire évoluer avec l'accompagnement adapté. Dans tous les cas, il est utile d'indiquer aux personnes de confiance l'existence du contrat, sans nécessairement révéler les montants ni le détail de la répartition.
Le bon moment pour verser dépend moins d'un calendrier théorique que de votre situation. Avant 70 ans, le cadre successoral est particulièrement attractif, mais un versement doit aussi rester compatible avec vos projets, votre réserve de sécurité et votre besoin éventuel de revenus. Une fiscalité favorable n'a de sens que si l'épargne reste disponible au bon moment et pour la bonne raison.
👉 Lire aussi: Assurance vie : unité de compte ou fonds euros ?


A propos de nous : Lucien Rendement

Passionné par la gestion de patrimoine et la planification financière, je m'efforce de rendre l'assurance vie accessible à tous. Curieux de nature, j'aime décortiquer les contrats pour en révéler les subtilités et aider chacun à optimiser ses placements. Mon objectif est d'accompagner nos lecteurs avec des conseils pratiques et pédagogiques. Ensemble, faisons fructifier votre avenir en toute sérénité !