
Fiscalité des versements d’assurance vie après 70 ans : quelles règles ?
- Fiscalité des versements d'assurance vie après 70 ans
- Assurance Vie Versement Après 70 Ans : quelle règle successorale ?
- Avant et après 70 ans : deux traitements à ne pas confondre
- Comment répartir l'abattement entre plusieurs bénéficiaires ?
- Les règles pratiques à vérifier avant de verser
- Les rachats sont-ils imposés différemment après 70 ans ?
- Primes manifestement exagérées : une limite à connaître
- Pourquoi les gains exonérés changent la lecture du dispositif ?
- Questions fréquentes
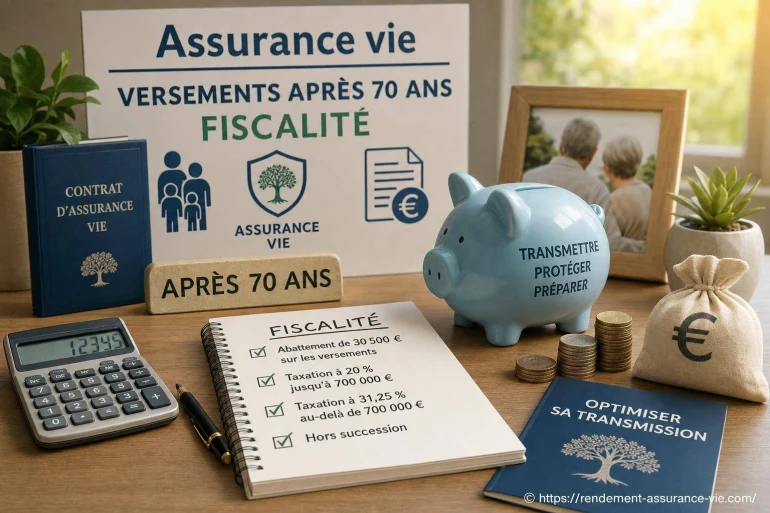
Après 70 ans, il reste possible d'alimenter une assurance vie. Ces versements conservent un intérêt patrimonial, mais leur transmission relève d'un régime distinct : les primes versées après cet âge sont, pour partie, réintégrées dans la succession. Les gains générés par ces sommes restent, eux, généralement hors droits de succession.
Fiscalité des versements d'assurance vie après 70 ans
La règle centrale est simple : les primes versées après 70 ans bénéficient d'un abattement global de 30 500 euros, tous contrats et tous bénéficiaires confondus. Au-delà de cet abattement, la fraction taxable est soumise aux droits de succession selon le lien de parenté entre le souscripteur et chaque bénéficiaire.
Ce mécanisme découle de l'article 757 B du Code général des impôts. Il concerne les contrats d'assurance vie souscrits auprès d'un assureur, lorsque l'assuré décède. L'âge retenu est celui de l'assuré au jour de chaque versement, et non celui de l'ouverture du contrat ni celui du décès.
Cette distinction explique pourquoi un contrat ouvert depuis longtemps peut comporter deux fiscalités successorales. Les versements effectués avant 70 ans relèvent du régime propre aux capitaux transmis par assurance vie, tandis que ceux réalisés après cet âge suivent le régime des primes prévu par l'article 757 B.
Assurance Vie Versement Après 70 Ans : quelle règle successorale ?
Lors du décès, l'assureur identifie les primes versées après le soixante-dixième anniversaire. Il additionne ces versements, puis applique un abattement unique de 30 500 euros. Le solde est réparti entre les bénéficiaires, qui l'intègrent à leur déclaration successorale.
La taxation ne dépend donc pas seulement du montant du contrat. Elle dépend aussi de la composition des versements, de la rédaction de la clause bénéficiaire et du lien de parenté de chaque bénéficiaire avec le défunt.
Primes après 70 ans
Elles partagent un abattement global de 30 500 euros, quelle que soit la quantité de contrats détenus.
Gains du contrat
Les intérêts, dividendes et plus-values attachés aux primes après 70 ans ne sont pas soumis aux droits de succession.
Au-delà de l'abattement
Le surplus est taxé au barème des droits de succession, selon la relation entre le défunt et le bénéficiaire.
Un exemple aide à visualiser le mécanisme. Une personne verse 80 000 euros après 70 ans sur un contrat et le contrat vaut 105 000 euros à son décès. Les 25 000 euros de gains ne sont pas soumis aux droits de succession. Seules les primes, soit 80 000 euros, sont prises en compte. Après l'abattement de 30 500 euros, 49 500 euros sont intégrés dans la succession.
Si l'unique bénéficiaire est un enfant, cette somme suit le barème applicable aux transmissions entre parent et enfant. Si le bénéficiaire est sans lien de parenté, la taxation peut être beaucoup plus lourde. La désignation du bénéficiaire mérite donc la même attention que le choix du support d'investissement.
Avant et après 70 ans : deux traitements à ne pas confondre
Les versements antérieurs au soixante-dixième anniversaire relèvent, en cas de décès, du régime prévu par l'article 990 I du Code général des impôts. Chaque bénéficiaire dispose alors d'un abattement personnel de 152 500 euros sur les capitaux transmis, sous réserve des conditions applicables.
Après 70 ans, l'abattement de 30 500 euros est global : il ne se renouvelle pas par bénéficiaire, ni par contrat. Pour comprendre l'écart entre les deux régimes, consultez aussi Versements avant 70 ans : différences fiscales.
| Élément comparé | Versements avant 70 ans | Versements après 70 ans |
|---|---|---|
| Abattement | 152 500 euros par bénéficiaire | 30 500 euros au total |
| Base concernée | Capitaux décès transmis | Primes versées après 70 ans |
| Gains produits | Inclus dans le capital transmis | Exclus des droits de succession |
| Taxation au-delà de l'abattement | Prélèvement spécifique, selon les seuils applicables | Droits de succession selon le lien de parenté |
Le régime après 70 ans n'est pas automatiquement défavorable. Il devient particulièrement intéressant lorsque le contrat a le temps de produire des gains importants : la valeur créée au-delà des primes échappe aux droits successoraux. C'est une nuance souvent oubliée lorsque l'on compare les seuls abattements.
L'assurance vie après 70 ans ressemble à une enveloppe dont les versements sont partiellement réintégrés à la succession, mais dont les fruits restent à l'extérieur.
Comment répartir l'abattement entre plusieurs bénéficiaires ?
L'abattement de 30 500 euros est partagé entre les bénéficiaires qui reçoivent des sommes issues de primes versées après 70 ans. La répartition se fait au prorata de leurs droits dans les capitaux concernés, sauf situations particulières liées aux règles successorales ou à la clause bénéficiaire.
Supposons 61 000 euros de primes versées après 70 ans, réparties pour moitié entre deux enfants. Chacun reçoit 30 500 euros de primes. L'abattement global couvre 30 500 euros : chaque enfant profite donc, en pratique, de 15 250 euros d'abattement. Les 15 250 euros restants reçus par chacun sont soumis aux droits de succession selon le barème en ligne directe.
Une clause bénéficiaire précise limite les difficultés. Nommer les personnes, prévoir des bénéficiaires de second rang et indiquer les proportions souhaitées évite souvent des interprétations complexes au moment du règlement.
Le cas du conjoint ou du partenaire de Pacs
Le conjoint survivant et le partenaire de Pacs sont exonérés de droits de succession. Si l'un d'eux reçoit des capitaux provenant de versements après 70 ans, la fraction taxable après abattement ne génère donc pas de droits à payer. L'abattement de 30 500 euros reste toutefois global et peut influencer la répartition fiscale lorsque d'autres bénéficiaires sont également désignés.
Dans une famille recomposée, cette différence peut peser lourd. Prévoir une quote-part pour le conjoint et une autre pour les enfants doit s'envisager avec une lecture patrimoniale complète, surtout si les bénéficiaires ne sont pas imposés au même taux.
Les règles pratiques à vérifier avant de verser
Un versement tardif ne se décide pas uniquement au regard de la fiscalité successorale. La disponibilité de l'épargne, le besoin de revenus, l'horizon de placement et le choix des bénéficiaires comptent tout autant. Une bonne vérification préalable évite de découvrir trop tard qu'un versement a été fait sur un contrat mal adapté.
- Vérifier la date exacte du soixante-dixième anniversaire et la date de valeur du versement.
- Identifier les primes déjà versées après 70 ans sur l'ensemble des contrats d'assurance vie.
- Relire la clause bénéficiaire, notamment en présence d'enfants, d'un conjoint, de petits-enfants ou d'une famille recomposée.
- Distinguer l'objectif de transmission de l'objectif de placement ou de revenus complémentaires.
- Conserver les relevés de versements pour faciliter le travail de l'assureur et du notaire.
La traçabilité est utile. Les assureurs disposent des données nécessaires, mais les relevés permettent aux proches de comprendre rapidement quelle part provient de primes versées avant ou après 70 ans. Lorsqu'un contrat est ancien et régulièrement alimenté, cette distinction peut représenter des montants significatifs.
Les rachats sont-ils imposés différemment après 70 ans ?
Non : l'âge de 70 ans modifie surtout le traitement successoral des primes, pas la fiscalité des rachats. Quand le souscripteur retire une partie de son épargne, seule la fraction correspondant aux gains est imposable. Le capital versé n'est pas taxé une seconde fois.
La fiscalité applicable dépend alors notamment de la durée du contrat, de la date des versements et de l'option choisie entre prélèvement forfaitaire et barème progressif. L'assuré conserve la possibilité d'effectuer des rachats partiels, de programmer des retraits ou de modifier l'allocation de son contrat selon les options prévues.
Cette souplesse garde tout son intérêt après 70 ans. L'assurance vie peut servir à placer une réserve financière disponible, tout en organisant une transmission. Il faut simplement éviter de raisonner comme si les sommes étaient définitivement bloquées : tant que l'assuré est vivant, il conserve en principe la maîtrise de son contrat.
Primes manifestement exagérées : une limite à connaître
Une assurance vie ne doit pas porter atteinte de manière disproportionnée aux droits des héritiers réservataires. Si les primes versées sont jugées manifestement exagérées au regard des facultés du souscripteur, de son âge, de son patrimoine, de son utilité du contrat et de sa situation familiale, elles peuvent être contestées.
Il n'existe pas de seuil automatique. Les juges apprécient la situation au cas par cas. Un versement important peut être justifié chez une personne disposant d'un patrimoine élevé et de revenus confortables, alors qu'il paraîtrait excessif s'il prive le souscripteur de ses ressources ou écarte brutalement des héritiers proches.
Cette règle concerne les versements avant comme après 70 ans. Elle rappelle qu'une stratégie de transmission reste plus solide lorsqu'elle est cohérente avec les besoins de vie du souscripteur et avec l'histoire familiale.
Pourquoi les gains exonérés changent la lecture du dispositif ?
Le point le plus favorable du régime après 70 ans est l'exclusion des gains de l'assiette successorale. Elle peut donner une véritable portée au contrat sur une durée longue. Si 30 500 euros de primes après 70 ans génèrent une hausse de valeur, cette hausse n'est pas ajoutée au montant taxable au décès.
Imaginons des primes de 30 500 euros réalisées après 70 ans, sans autre versement concerné. Même si le contrat atteint ensuite une valeur bien supérieure grâce à ses gains, l'abattement couvre les primes. Les revenus et plus-values ne sont pas soumis aux droits de succession au titre de l'article 757 B.
Le rendement n'est jamais garanti, surtout sur les unités de compte, et la valeur du contrat peut évoluer à la hausse comme à la baisse. Mais d'un point de vue fiscal, la distinction entre primes et produits explique l'intérêt de conserver une vision de long terme plutôt que de s'arrêter au seul montant de l'abattement.
Pour approfondir les règles générales applicables au décès de l'assuré, retrouvez les Droits de mutation en cas de décès. Une clause bénéficiaire actualisée, des versements bien datés et une transmission pensée avec les autres actifs du patrimoine rendent souvent le règlement bien plus fluide pour les proches. [ Voir ici aussi ]
Questions fréquentes
Quel est l'abattement applicable aux versements d'assurance vie après 70 ans ?
Les primes versées après 70 ans bénéficient d'un abattement global de 30 500 euros, partagé entre tous les bénéficiaires et tous les contrats concernés. Au-delà, les sommes sont soumises aux droits de succession selon le lien de parenté avec le défunt.
Les intérêts d'une assurance vie versée après 70 ans sont-ils taxés au décès ?
Non. Dans le cadre du régime des primes versées après 70 ans, seuls les versements sont retenus pour les droits de succession. Les intérêts, gains et plus-values produits par ces primes sont exclus de l'assiette taxable.
Peut-on ouvrir ou alimenter une assurance vie après 70 ans ?
Oui. Il est possible d'ouvrir un contrat ou d'effectuer de nouveaux versements après 70 ans. Ces versements restent soumis au régime successoral spécifique des primes après 70 ans, tandis que les rachats conservent leur fiscalité habituelle sur la part de gains retirée.


A propos de nous : Sophie Succession

Spécialiste en transmission de patrimoine, j'ai à cœur de simplifier l'assurance vie et ses enjeux successoraux. J'aime vulgariser les aspects juridiques et fiscaux pour que chacun puisse faire des choix éclairés. Ma mission : vous guider pour protéger vos proches et préparer l'avenir en toute confiance. Rejoignez-moi pour explorer ensemble toutes les facettes de l'assurance vie !