
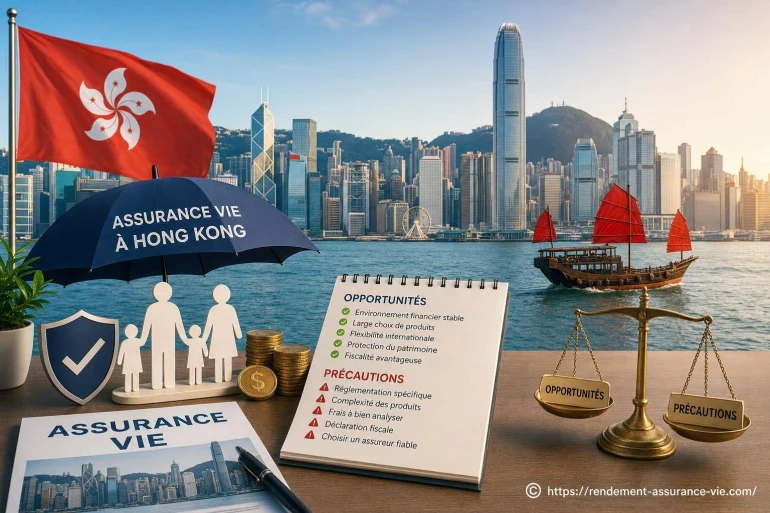
Assurance vie à Hong Kong : opportunités et précautions
- Assurance vie à Hong Kong : opportunités et précautions
- Assurance Vie Hong Kong
- Les opportunités concrètes pour un épargnant mobile
- Fiscalité : le point qui change tout au retour
- Comparer les contrats locaux et français
- Les frais à examiner avant toute souscription
- Risques de change, de liquidité et de marché
- Vérifier l'assureur, le distributeur et le droit applicable
- Une méthode de décision en cinq questions
Souscrire une assurance vie à Hong Kong peut séduire les expatriés, les entrepreneurs internationaux et les épargnants mobiles : accès à des devises variées, contrats distribués par de grands assureurs asiatiques et possibilités de transmission patrimoniale. Cette ouverture internationale demande pourtant une vigilance particulière sur la résidence fiscale, la devise, les frais, la protection des avoirs et les règles applicables dans le pays de retour.
Le bon contrat n'est pas forcément celui qui affiche la promesse de rendement la plus attractive. Il doit surtout correspondre à votre horizon d'investissement, à votre pays de résidence actuel et futur, ainsi qu'à votre capacité à assumer un risque de change. À Hong Kong, l'assurance vie peut devenir un outil de diversification ; elle ne doit jamais être achetée comme un produit opaque ou comme une solution fiscale universelle.
Assurance vie à Hong Kong : opportunités et précautions
Le marché hongkongais de l'assurance est tourné vers une clientèle internationale. Les contrats sont souvent libellés en dollars américains, dollars de Hong Kong, yuans ou parfois dans d'autres devises. Cette caractéristique intéresse les personnes ayant des revenus, des dépenses ou des projets dans plusieurs pays.
Dans la pratique, le terme « assurance vie » recouvre plusieurs réalités : couverture décès temporaire, assurance vie entière, contrats d'épargne avec participation aux bénéfices, unités de compte, ou produits mixtes associant protection et investissement. Avant de signer, il faut identifier précisément la nature du produit. Un contrat présenté comme une assurance vie patrimoniale peut comporter une part d'investissement significative, avec une valeur de rachat variable.
Une assurance vie internationale ressemble davantage à une valise multi-devise qu'à un livret sécurisé : elle peut accompagner la mobilité, mais son contenu doit être vérifié avant chaque déplacement.
À ne pas rater également
Assurance Vie Hong Kong
Une assurance vie distribuée à Hong Kong peut être pertinente pour une personne durablement installée dans la région, rémunérée en devise étrangère ou exposée à plusieurs zones monétaires. L'intérêt principal tient souvent à la flexibilité de devise et à l'offre internationale, non à une supposée absence d'impôt.
Gestion en devise
Un contrat en dollars américains peut convenir à une personne dont les dépenses futures, le patrimoine ou l'activité sont déjà partiellement libellés dans cette monnaie.
Accès international
Certains assureurs proposent une gamme de fonds et de supports plus large que les contrats commercialisés localement en Europe.
Transmission
La désignation d'un bénéficiaire peut faciliter le versement d'un capital, sous réserve des règles successorales et fiscales applicables.
Cette souplesse a une contrepartie : le client doit comprendre quelle entité assure le contrat, quel droit s'applique, où sont détenus les actifs et selon quelles modalités les réclamations sont traitées. Le nom d'une grande marque bancaire ne suffit pas à répondre à ces questions.

Les opportunités concrètes pour un épargnant mobile
Pour un expatrié établi à Hong Kong, un contrat local peut répondre à des besoins très concrets. Une famille qui prévoit des études à l'étranger pour ses enfants peut, par exemple, souhaiter placer une part de son épargne dans la devise utilisée pour ces dépenses. Un dirigeant payé en dollars américains peut chercher à éviter de convertir systématiquement son épargne dans une monnaie qu'il n'utilisera pas à court terme.
- Conserver une épargne dans une devise cohérente avec un projet immobilier, universitaire ou professionnel.
- Répartir une partie du patrimoine entre plusieurs zones monétaires, sans concentrer tous les avoirs sur l'euro.
- Prévoir un capital décès destiné à des proches vivant dans un autre pays.
- Accéder à des supports financiers internationaux lorsque leur fonctionnement et leurs frais sont clairement documentés.
- Organiser une épargne longue pour une période de mobilité professionnelle, avec une attention particulière aux conditions de sortie.
La diversification géographique ne doit pas être confondue avec une garantie de sécurité. Un contrat en devise étrangère peut subir une baisse de valeur lorsqu'il est converti en euros. Si votre objectif final est libellé en euro - retraite en France, achat immobilier ou dépenses courantes - la devise du contrat devient un risque à analyser, pas un simple détail administratif.
Fiscalité : le point qui change tout au retour
La fiscalité d'un contrat d'assurance vie dépend largement de votre résidence fiscale. Une personne installée à Hong Kong n'est pas traitée de la même manière qu'un résident français, même si elle possède la nationalité française. Lors d'un retour en France, un contrat étranger doit être étudié avec précision : nature juridique du produit, date des versements, modalités de rachat, gains réalisés et déclarations éventuelles.
Les revenus et rachats ne deviennent pas invisibles parce que le contrat est souscrit à l'étranger. Pour comprendre les mécanismes applicables à un résident français, il est utile de gérer la fiscalité de l'assurance vie en distinguant le régime du contrat, les prélèvements dus et les obligations déclaratives.
Le risque le plus fréquent n'est pas forcément la fraude volontaire. C'est l'erreur de lecture : croire qu'un avantage local reste acquis après un départ, ou imaginer qu'une clause bénéficiaire règle à elle seule tous les sujets successoraux. Les règles de déclaration et de taxation peuvent se cumuler avec le droit du pays de résidence, celui du souscripteur et parfois celui des bénéficiaires.
Comparer les contrats locaux et français
Un contrat hongkongais ne se compare pas uniquement à un contrat français sur la performance annoncée. Il faut mettre face à face les devises, les frais, les supports, le niveau de protection, la liquidité et le régime fiscal réellement applicable. Pour approfondir les différences de structure et de coûts, vous pouvez aussi comparer avec les contrats français.
| Critère | Contrat distribué à Hong Kong | Contrat français |
|---|---|---|
| Devise de référence | Souvent dollar américain, dollar de Hong Kong ou yuan | Principalement euro |
| Fiscalité pour un résident français | À vérifier selon la qualification du contrat et les obligations déclaratives | Cadre connu de l'assurance vie française |
| Risque de change | Souvent significatif pour un épargnant ayant des projets en euro | Limité lorsque les objectifs sont libellés en euro |
| Supports | Peuvent être internationaux, avec des frais et risques variables | Fonds en euros, unités de compte et supports selon le contrat |
| Accompagnement | À contrôler selon le distributeur et le pays de résidence | Cadre plus familier pour un résident français |
Le contrat le plus adapté dépend donc moins de son lieu de souscription que de sa cohérence avec votre vie financière. Une personne vivant et dépensant durablement à Hong Kong n'a pas les mêmes besoins qu'un salarié en mission temporaire qui prévoit de rentrer en Europe avec l'essentiel de ses projets en euro.
Les frais à examiner avant toute souscription
Les produits d'assurance vie internationale peuvent présenter une architecture de frais complexe. Certains prélèvements sont visibles, d'autres sont intégrés dans la valeur des supports ou dans les conditions de rachat. Une proposition commerciale doit pouvoir être relue ligne par ligne, sans jargon ni estimation imprécise. [ En savoir plus ici ]
- Demandez les frais d'entrée. Ils peuvent réduire immédiatement le montant réellement investi.
- Vérifiez les frais de gestion du contrat. Ils s'ajoutent aux frais propres aux fonds sélectionnés.
- Contrôlez les pénalités de sortie. Certains contrats à versements réguliers pénalisent fortement un arrêt précoce.
- Analysez les frais de change. Une conversion de devise, répétée ou mal anticipée, peut peser sur le résultat final.
- Lisez les conditions de rachat. Délais, documents exigés, montant minimal et devise de paiement doivent être connus avant la signature.
Une règle simple aide à garder le cap : si vous ne pouvez pas expliquer en quelques phrases comment le distributeur est rémunéré, vous ne disposez pas encore d'une information suffisante. La transparence des frais est un critère de sélection, pas une formalité.
Risques de change, de liquidité et de marché
Le dollar américain est souvent utilisé comme devise d'investissement à Hong Kong. Cette exposition peut être logique pour un patrimoine international, mais elle peut aussi amplifier les écarts de valeur vus depuis l'euro. Un gain sur les supports financiers peut être partiellement effacé par une évolution défavorable du taux de change au moment du rachat.
La liquidité mérite la même attention. Un contrat d'assurance vie n'est pas un compte courant : sa valeur de rachat, ses délais de paiement et ses éventuelles pénalités doivent être compatibles avec votre besoin réel de disponibilité. Une épargne de précaution destinée à faire face à un imprévu n'a généralement pas vocation à être placée sur un produit long et chargé en frais.
Projet en euro
Un contrat entièrement en devise étrangère peut créer un décalage entre la valeur de l'épargne et le coût réel du projet à financer.
Projet international
Une diversification monétaire peut avoir du sens si les dépenses futures sont elles-mêmes réparties entre plusieurs devises.
Besoin rapide de liquidités
Privilégiez la disponibilité et la simplicité plutôt qu'un montage à long terme avec pénalités de sortie.
Le risque n'est pas seulement la baisse d'un fonds. C'est aussi la difficulté à récupérer l'argent dans la bonne devise, au bon moment, avec une fiscalité correctement anticipée.
Vérifier l'assureur, le distributeur et le droit applicable
Hong Kong dispose d'un cadre de supervision propre pour le secteur de l'assurance. Cela ne dispense pas de vérifier l'identité exacte de l'assureur et de l'intermédiaire. Un conseiller peut être basé à Hong Kong tout en distribuant un produit émis dans une autre juridiction ; cette distinction influence les recours possibles et les documents contractuels.
Avant tout versement, demandez les documents précontractuels et contractuels complets, la devise de souscription, les conditions générales, l'illustration des scénarios de performance et la procédure de plainte. Vérifiez aussi les conséquences d'un déménagement : certains contrats restent détenables mais ne peuvent plus recevoir de nouveaux versements depuis certains pays ; d'autres imposent des restrictions sur les supports accessibles.
Une méthode de décision en cinq questions
Avant de souscrire, prenez le temps de répondre par écrit aux questions suivantes. Cette démarche simple permet souvent de détecter un contrat mal adapté avant d'immobiliser une épargne importante.
- Dans quelle devise seront mes dépenses ou mon capital à récupérer ?
- Combien de temps puis-je réellement laisser cette somme investie ?
- Quel serait l'effet d'un retour en France ou d'un déménagement dans un autre pays ?
- Quels frais paierai-je si j'arrête les versements ou si je rachète le contrat plus tôt que prévu ?
- Ai-je compris les garanties, les exclusions, les supports et la valeur de rachat possible ?
Une réponse hésitante à l'une de ces questions mérite une clarification écrite avant signature. L'assurance vie à Hong Kong peut être une pièce utile d'une stratégie patrimoniale internationale, à condition de rester proportionnée : une réserve de liquidités accessible, une diversification réelle et une documentation claire sont souvent plus rassurantes qu'une promesse de rendement difficile à vérifier.


A propos de nous : Sophie Succession

Spécialiste en transmission de patrimoine, j'ai à cœur de simplifier l'assurance vie et ses enjeux successoraux. J'aime vulgariser les aspects juridiques et fiscaux pour que chacun puisse faire des choix éclairés. Ma mission : vous guider pour protéger vos proches et préparer l'avenir en toute confiance. Rejoignez-moi pour explorer ensemble toutes les facettes de l'assurance vie !