
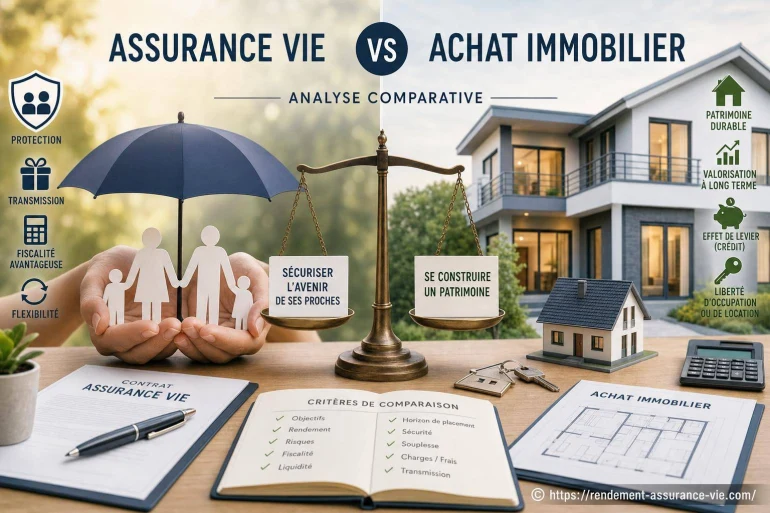
Assurance vie ou achat immobilier : quelle stratégie choisir ?
- Placement Assurance Vie Ou Achat Immobilier : une question d'objectif
- Liquidité, disponibilité et effort de gestion
- Rendement : comparer ce qui reste réellement dans votre poche
- Fiscalité et transmission : deux logiques différentes
- Le crédit : l'avantage spécifique de l'immobilier
- Investir dans les deux : une diversification souvent plus cohérente
- Quel choix selon votre profil ?
-
Questions fréquentes
- Est-il préférable d'investir d'abord dans une assurance vie ou dans l'immobilier ?
- L'assurance vie est-elle moins risquée que l'immobilier ?
- Peut-on utiliser une assurance vie pour préparer un achat immobilier ?
- Pourquoi le crédit favorise-t-il l'investissement immobilier ?
- Peut-on cumuler assurance vie et investissement immobilier ?
Entre l'assurance vie et l'achat immobilier, le meilleur choix dépend moins d'un placement « gagnant » que de votre horizon, de votre besoin de revenus et de votre capacité à accepter l'immobilisation du capital. L'assurance vie offre une grande souplesse et une diversification progressive ; l'immobilier permet de détenir un actif tangible, souvent financé à crédit, mais demande plus d'engagement.
Assurance vie ou achat immobilier : analyse comparative suppose donc de comparer des usages réels : préparer un projet, construire un complément de revenus, transmettre un patrimoine ou protéger une épargne disponible.
Placement Assurance Vie Ou Achat Immobilier : une question d'objectif
L'erreur fréquente consiste à opposer ces deux solutions comme si elles répondaient au même besoin. Une assurance vie peut accueillir une épargne de précaution élargie, financer un projet à moyen terme ou soutenir une transmission. Un bien immobilier peut loger son propriétaire, créer des loyers ou constituer un patrimoine transmissible. La première décision à prendre n'est donc pas « lequel rapporte le plus ? », mais quel usage votre argent doit-il remplir ?
Un achat de résidence principale ne se compare pas totalement à une assurance vie : il répond aussi à un besoin d'habitation et réduit l'exposition future au loyer. À l'inverse, un investissement locatif se rapproche davantage d'un placement financier, car il vise des revenus et une éventuelle plus-value. Dans ce cas, les frais, la fiscalité, le risque de vacance et le temps de gestion deviennent centraux.
L'assurance vie ressemble à une boîte à outils modulable ; l'immobilier à un projet de long terme dont chaque pièce compte : emplacement, financement, locataire et entretien.
Liquidité, disponibilité et effort de gestion
L'assurance vie est généralement plus liquide. Un rachat partiel permet de récupérer une partie de l'épargne sans fermer le contrat, sous réserve des délais de traitement propres à l'assureur et de la valeur des supports détenus. Les fonds en euros recherchent la stabilité du capital, tandis que les unités de compte peuvent fluctuer. Cette combinaison permet d'ajuster le niveau de risque à mesure qu'un projet approche.
L'immobilier est moins disponible : vendre un logement implique de trouver un acquéreur, signer un compromis, attendre la signature définitive et supporter les frais de transaction. Même un bien bien situé n'est pas une réserve de liquidités immédiate. Il faut aussi anticiper les réparations, les charges de copropriété, les impayés éventuels et les périodes sans locataire.
Assurance vie
Des versements libres, des rachats possibles et une allocation modifiable font du contrat un support adaptable aux changements de situation.
Immobilier direct
Le bien est concret et potentiellement générateur de loyers, mais les arbitrages sont lents et les décisions souvent coûteuses.
Temps à consacrer
Un contrat se pilote ponctuellement. Un logement loué exige un suivi, même lorsque la gestion est confiée à un professionnel.
À ne pas rater également
Rendement : comparer ce qui reste réellement dans votre poche
Un rendement immobilier affiché avant charges ne suffit pas à juger un investissement. Le loyer doit être rapproché du prix d'acquisition, des frais de notaire, des travaux, de la taxe foncière, des charges non récupérables, de l'assurance propriétaire, de la gestion locative et de la fiscalité. Un logement peut aussi prendre de la valeur, mais cette progression n'est jamais garantie et dépend fortement de l'emplacement.
Dans une assurance vie, le rendement dépend du support choisi. Le fonds en euros vise la sécurité du capital hors frais et fiscalité, tandis que les unités de compte peuvent exposer aux actions, obligations, fonds immobiliers ou autres actifs. Leur valeur évolue à la hausse comme à la baisse. La diversification ne supprime pas le risque, mais elle évite de concentrer tout le patrimoine sur un seul immeuble ou un seul marché local.
Pour approfondir le fonctionnement d'un contrat et ses limites, consultez les avantages et inconvénients de l'assurance vie. Cette lecture aide à distinguer la souplesse du contrat de la performance réelle des supports sélectionnés.
| Critère | Assurance vie | Immobilier en direct |
|---|---|---|
| Accès à l'épargne | Rachat total ou partiel possible | Vente souvent nécessaire pour récupérer une somme importante |
| Diversification | Possible entre plusieurs supports et zones | Souvent concentrée sur un bien et une localisation |
| Gestion courante | Limitée, hors suivi de l'allocation | Locataires, travaux, documents, charges et aléas |
| Financement à crédit | Plus rare et moins direct | Possible, sous conditions d'emprunt et d'endettement |
Fiscalité et transmission : deux logiques différentes
L'assurance vie bénéficie d'un cadre fiscal particulier lors des rachats : seule la part de gains comprise dans le retrait est imposable, selon les règles applicables et les options retenues. Elle peut aussi faciliter la désignation d'un ou plusieurs bénéficiaires grâce à la clause bénéficiaire. Cette clause mérite une rédaction claire, régulièrement relue lorsque la situation familiale change.
L'immobilier génère une fiscalité liée aux loyers et, en cas de vente, une éventuelle imposition sur la plus-value selon la nature du bien et les règles en vigueur. La transmission d'un bien peut être préparée par différents outils juridiques, mais elle suppose souvent de composer avec l'indivision, la valeur du patrimoine et les droits applicables.
Cette question de transmission renvoie parfois à des moments familiaux qui demandent autant de préparation que de sérénité. La logique d'un choix réfléchi, respectueux du rythme de chacun, se retrouve aussi dans un accouchement physiologique et son déroulement serein : anticiper les options permet d'agir plus calmement lorsque la décision doit être prise.
Le crédit : l'avantage spécifique de l'immobilier
L'immobilier possède un atout que l'assurance vie ne reproduit pas facilement : l'utilisation du crédit bancaire. Avec un apport limité, l'acquéreur peut financer un actif d'un montant supérieur à son épargne disponible. Si le financement, le niveau des loyers et les charges restent cohérents, le capital est remboursé progressivement à travers les échéances.
Ce levier fonctionne dans les deux sens. Une hausse des taux, une vacance locative ou des travaux imprévus peuvent peser lourdement sur la trésorerie. Le loyer ne couvre pas toujours l'intégralité de la mensualité et des frais. Avant de signer, il faut vérifier que le budget familial supporte un scénario moins favorable, pas seulement le scénario idéal présenté dans une estimation de rentabilité.
- Prévoir une réserve de trésorerie pour les travaux et les impayés.
- Intégrer les frais d'acquisition dès le calcul initial.
- Vérifier la demande locative réelle dans le quartier visé.
- Évaluer la mensualité avec une marge de sécurité, pas au centime près.
- Comparer le temps de gestion avec le gain attendu.
Investir dans les deux : une diversification souvent plus cohérente
Pour beaucoup d'épargnants, la meilleure réponse n'est pas de choisir un seul camp. Détenir une assurance vie et de l'immobilier peut répartir les rôles : le contrat apporte de la liquidité et plusieurs classes d'actifs ; la pierre apporte un actif réel, des loyers potentiels et parfois un financement à crédit.
L'immobilier ne se limite pas à l'achat d'un appartement ou d'une maison. Certaines solutions permettent d'accéder indirectement au marché immobilier tout en évitant la gestion quotidienne d'un logement. Dans une démarche de diversification, investir dans la pierre via SCPI peut constituer une piste à étudier, avec ses frais, ses délais de revente et le risque de baisse de valeur propres à ce type de support.
Les sociétés civiles de placement immobilier, souvent accessibles dans certains contrats d'assurance vie sous forme d'unités de compte, illustrent cette articulation. Elles donnent accès à un patrimoine immobilier mutualisé, mais ne garantissent ni le capital ni les revenus. Leur liquidité peut aussi être plus limitée qu'un support financier classique. La diversification ne dispense jamais de comprendre ce que l'on détient.
Quel choix selon votre profil ?
Le choix dépend souvent de la stabilité des revenus, de la disponibilité financière et du temps que vous acceptez de consacrer à votre patrimoine. Un jeune actif qui prévoit une mobilité professionnelle n'a pas les mêmes contraintes qu'un ménage déjà propriétaire de sa résidence principale. De même, une personne proche de la retraite peut privilégier la disponibilité et la visibilité des revenus. [ En savoir plus ici ]
- Vous recherchez de la souplesse : l'assurance vie convient davantage si vous voulez verser, retirer ou modifier votre allocation sans vendre un actif physique.
- Vous souhaitez vous loger durablement : l'achat de résidence principale répond d'abord à un projet de vie, avec une dimension patrimoniale secondaire mais réelle.
- Vous visez des revenus locatifs : l'immobilier peut répondre à cet objectif si le bien, le financement et la demande locative ont été étudiés avec prudence.
- Vous voulez éviter la concentration : associer assurance vie, immobilier et épargne de précaution permet souvent un ensemble plus équilibré.
Le bon placement est celui que vous pouvez conserver et comprendre. Une stratégie trop tendue financièrement ou trop complexe finit souvent par être abandonnée au mauvais moment. Garder une réserve de sécurité distincte reste une précaution utile, quel que soit le support choisi.
Questions fréquentes
Est-il préférable d'investir d'abord dans une assurance vie ou dans l'immobilier ?
Tout dépend de votre projet. Une assurance vie convient mieux pour garder une épargne diversifiée et disponible, tandis qu'un achat immobilier répond à un besoin de logement ou à un projet locatif nécessitant davantage d'engagement.
L'assurance vie est-elle moins risquée que l'immobilier ?
Les risques sont différents. Un fonds en euros vise la stabilité du capital, alors que les unités de compte fluctuent. L'immobilier expose notamment aux travaux, à la vacance locative, aux impayés et à l'évolution du marché local.
Peut-on utiliser une assurance vie pour préparer un achat immobilier ?
Oui. Une assurance vie peut servir à constituer un apport, à placer une épargne en attendant le projet ou à conserver une réserve financière après l'acquisition. Le niveau de risque des supports doit être réduit lorsque la date d'achat approche.
Pourquoi le crédit favorise-t-il l'investissement immobilier ?
Le crédit permet d'acquérir un bien d'une valeur supérieure à l'épargne immédiatement disponible. Il crée un effet de levier, mais augmente aussi les contraintes : mensualités, assurance emprunteur, risque de vacance et imprévus sur le logement.
Peut-on cumuler assurance vie et investissement immobilier ?
Oui, et cette combinaison peut répartir les rôles : liquidité et diversification pour l'assurance vie, actif tangible et éventuels revenus locatifs pour l'immobilier. La répartition doit rester adaptée au budget, au délai de placement et au niveau de risque accepté.
👉 Lire aussi: Assurance vie et succession pour les enfants : bénéficiaires, garanties et clauses à connaître


A propos de nous : Lucien Rendement

Passionné par la gestion de patrimoine et la planification financière, je m'efforce de rendre l'assurance vie accessible à tous. Curieux de nature, j'aime décortiquer les contrats pour en révéler les subtilités et aider chacun à optimiser ses placements. Mon objectif est d'accompagner nos lecteurs avec des conseils pratiques et pédagogiques. Ensemble, faisons fructifier votre avenir en toute sérénité !