Assurance vie vs PEA : différences et complémentarités
- Assurance Vie Vs Pea : deux enveloppes, deux logiques
- Les différences essentielles à connaître
- Fiscalité : ce qui change réellement pour l'épargnant
- Les atouts propres à l'assurance vie
- Pourquoi le PEA reste un outil puissant pour les actions ?
- Comment associer assurance vie et PEA dans une même stratégie ?
- Les erreurs fréquentes avant de choisir
- Une allocation qui reste lisible dans le temps
- Questions fréquentes
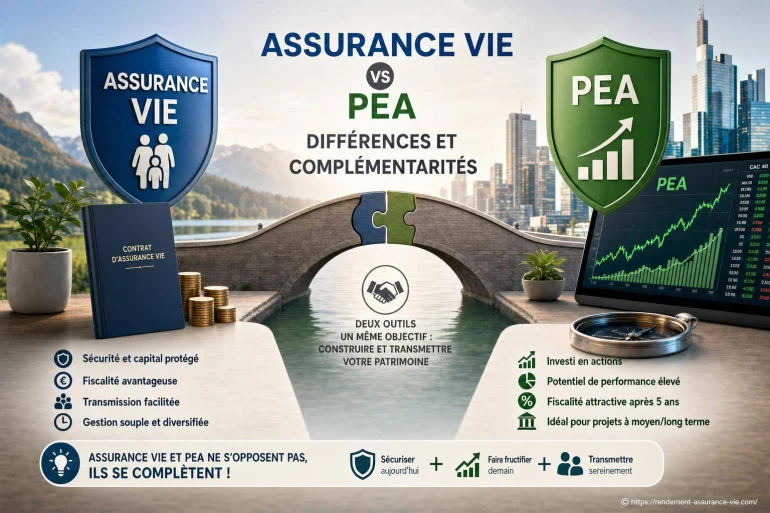
L'assurance vie et le PEA permettent tous deux d'investir sur les marchés financiers dans un cadre fiscal avantageux. Ils ne répondent pourtant pas au même besoin : l'assurance vie offre une grande souplesse et facilite la transmission, tandis que le PEA cible surtout l'investissement en actions européennes sur le long terme. Les utiliser ensemble permet souvent de mieux répartir son épargne entre sécurité, performance potentielle et disponibilité.
Le bon choix dépend moins d'un « meilleur placement » universel que de vos objectifs : préparer un projet, faire fructifier un capital, percevoir des revenus complémentaires ou organiser la transmission. Assurance vie vs PEA : différences et complémentarités se jouent donc autant sur la fiscalité que sur les supports accessibles, le niveau de risque accepté et l'horizon de placement.
Assurance Vie Vs Pea : deux enveloppes, deux logiques
L'assurance vie est un contrat d'épargne piloté par un assureur. Elle peut accueillir un fonds en euros, dont le capital est garanti par l'assureur hors frais de gestion, et des unités de compte : fonds obligataires, actions, immobilier papier, fonds diversifiés ou ETF selon le contrat. Sa force réside dans cette capacité à mélanger prudence et exposition aux marchés.
Le plan d'épargne en actions, ou PEA, est un compte dédié principalement aux actions et fonds éligibles de sociétés établies dans l'Union européenne ou l'Espace économique européen. Il comprend un compte-titres et un compte espèces. Son terrain de jeu est plus étroit, mais sa fiscalité devient très intéressante lorsque l'épargne reste investie durablement.
L'assurance vie ressemble à une boîte à outils polyvalente ; le PEA est davantage un moteur dédié aux actions, conçu pour fonctionner sur la durée.
Il ne s'agit donc pas d'opposer mécaniquement les deux. Une personne prudente peut détenir un PEA modeste pour capter le potentiel des actions et conserver dans son assurance vie une réserve plus stable. À l'inverse, un investisseur déjà exposé aux marchés via son PEA peut utiliser l'assurance vie pour intégrer un fonds en euros et préparer une transmission.
À ne pas rater également
Les différences essentielles à connaître
La comparaison devient plus simple lorsque les critères sont examinés un par un. Fiscalité, univers d'investissement, plafond de versement et règles de retrait créent des usages distincts.
| Critère | Assurance vie | PEA |
|---|---|---|
| Supports | Fonds en euros et unités de compte variées | Actions et fonds éligibles, notamment européens |
| Plafond de versements | Pas de plafond légal général | Plafond de versements fixé à 150 000 euros pour un PEA classique |
| Retraits | Possibles à tout moment, avec fiscalité sur les gains retirés | Retrait possible ; après cinq ans, le plan peut être conservé et alimenté |
| Fiscalité après cinq ans | Abattement annuel sur les gains retirés, sous conditions | Gains exonérés d'impôt sur le revenu, hors prélèvements sociaux |
| Transmission | Clause bénéficiaire et cadre successoral spécifique | Entre dans la succession |
Le PEA classique est plafonné à 150 000 euros de versements. Les gains ne sont pas concernés par ce plafond. L'assurance vie, elle, n'impose pas de plafond global de versements, même si certains avantages fiscaux liés aux primes peuvent dépendre de seuils réglementaires.
Sur le PEA, les retraits avant cinq ans entraînent en principe la clôture du plan, sauf cas prévus par la réglementation. Après ce délai, les retraits partiels ne ferment plus automatiquement le plan. Cette règle donne une vraie valeur à l'ancienneté du PEA : ouvrir un plan tôt, même avec une somme limitée, peut être judicieux si l'on envisage d'y investir plus tard.
Fiscalité : ce qui change réellement pour l'épargnant
Dans une assurance vie, les versements ne sont pas déductibles du revenu imposable. La fiscalité intervient surtout au moment d'un rachat, c'est-à-dire d'un retrait. Seule la part correspondant aux gains est imposable ; le capital versé n'est pas taxé une seconde fois. Après huit ans de détention, les gains retirés bénéficient d'un abattement annuel, sous réserve des règles applicables.
Le PEA fonctionne autrement. Tant que l'argent reste sur le plan, les arbitrages et dividendes ne déclenchent pas d'imposition sur le revenu. Après cinq ans, les gains sont exonérés d'impôt sur le revenu lors d'un retrait, mais les prélèvements sociaux restent dus. Cette simplicité fiscale est particulièrement attractive pour une poche d'actions conservée longtemps.
Le choix fiscal ne doit pas être isolé du reste. Une enveloppe très avantageuse ne sert pas un projet si les supports retenus sont inadaptés ou si vous devez récupérer l'argent à court terme. Pour un besoin dans quelques mois, un placement exposé aux actions peut s'avérer inconfortable, quel que soit son régime d'imposition.
Les atouts propres à l'assurance vie
L'assurance vie est souvent choisie pour sa souplesse. Vous pouvez verser ponctuellement ou programmer des versements, modifier la répartition de votre épargne et effectuer des rachats partiels lorsque le contrat le permet. Les contrats ne se valent pas : frais, qualité des unités de compte, choix d'ETF, options de gestion et rendement du fonds en euros méritent une lecture attentive.
Une poche défensive
Le fonds en euros apporte une stabilité recherchée pour la partie de l'épargne qui ne doit pas subir de fortes variations.
Une allocation modulable
Les unités de compte donnent accès à plusieurs classes d'actifs, selon les contrats et votre niveau de risque.
Un outil de transmission
La clause bénéficiaire permet de désigner la ou les personnes qui recevront le capital au décès, dans un cadre spécifique.
La clause bénéficiaire constitue une différence majeure avec le PEA. Elle doit être rédigée avec soin et réexaminée après un mariage, une séparation, une naissance ou tout changement familial important. Une formulation trop vague peut compliquer le règlement du capital ; une clause personnalisée doit rester juridiquement cohérente.
L'assurance vie permet également de déléguer les choix de supports par une gestion pilotée, ou de les réaliser soi-même en gestion libre. Pour mieux situer cette enveloppe face à un compte-titres ordinaire, consultez ce guide sur la gestion de l'assurance vie en compte-titres.
Pourquoi le PEA reste un outil puissant pour les actions ?
Le PEA se prête bien à la constitution d'une poche de croissance sur un horizon long. Il peut accueillir des actions en direct, des fonds et certains ETF éligibles. Ces ETF permettent notamment d'obtenir une exposition large à différents marchés tout en respectant les règles du plan, grâce à leur structure spécifique.
Un PEA ne garantit aucun rendement. La valeur du portefeuille varie selon les marchés, les secteurs retenus et la stratégie du fonds ou de l'ETF. C'est pourquoi il est généralement préférable d'y investir de l'argent dont vous n'avez pas besoin à brève échéance. La durée aide à absorber les mouvements de marché ; elle ne les fait pas disparaître.
Le PEA convient particulièrement aux épargnants qui acceptent la volatilité en échange d'un potentiel de rendement supérieur à celui d'une poche sécurisée. Il est moins adapté à une épargne de précaution ou à une somme destinée à financer un achat proche. Dans ce cas, l'assurance vie en fonds en euros, un livret ou d'autres solutions liquides peuvent être plus cohérents selon la situation.
Comment associer assurance vie et PEA dans une même stratégie ?
Détenir les deux enveloppes évite de demander à un seul produit de remplir toutes les fonctions. Le PEA peut porter la part d'actions destinée au long terme ; l'assurance vie peut accueillir une allocation plus diversifiée, une réserve stable et un capital orienté vers la transmission.
- Définir les échéances. Classez vos projets entre court, moyen et long terme avant de choisir les supports.
- Conserver une épargne disponible. L'épargne de précaution ne devrait pas dépendre des fluctuations boursières.
- Donner un rôle au PEA. Réservez-le à une exposition aux actions que vous pouvez conserver suffisamment longtemps.
- Utiliser l'assurance vie comme enveloppe de répartition. Combinez éventuellement fonds en euros, obligations, immobilier papier et unités de compte selon votre profil.
- Revoir l'ensemble régulièrement. Un changement professionnel, familial ou patrimonial peut modifier la bonne répartition.
Exemple simple : un épargnant souhaitant investir chaque mois peut affecter une partie de son effort au PEA via un ETF éligible, puis alimenter une assurance vie avec une allocation équilibrée. Il ne s'agit pas de reproduire une recette fixe : la répartition dépend du patrimoine déjà détenu, de la stabilité des revenus, de l'âge, des projets et de la réaction personnelle face aux baisses de marché.
Si votre priorité est aussi la préparation de la retraite, il est utile de comparer avec le PER. Le PER obéit à une logique différente, notamment parce que les versements volontaires peuvent être déductibles du revenu imposable sous certaines conditions, avec une épargne en principe moins disponible jusqu'à la retraite.
Les erreurs fréquentes avant de choisir
La première erreur consiste à raisonner uniquement en fonction de l'avantage fiscal. Le cadre fiscal compte, mais il ne compense ni des frais élevés ni un portefeuille mal adapté. Comparez les frais de gestion, les frais sur versement, les frais d'arbitrage éventuels et la qualité des supports disponibles.
- Investir sur le PEA une somme nécessaire à court terme.
- Laisser une assurance vie sans clause bénéficiaire à jour.
- Multiplier les contrats ou les supports sans comprendre leur rôle.
- Choisir une allocation trop risquée après une période de hausse boursière.
- Vendre dans la précipitation lors d'une baisse sans revoir l'objectif initial.
Autre piège : croire qu'un fonds en euros équivaut à une disponibilité instantanée sans formalité. L'argent reste rachetable, mais le délai de traitement dépend de l'assureur et des pièces nécessaires. À l'inverse, la liquidité d'un PEA ne doit pas faire oublier les conséquences fiscales ou structurelles possibles d'un retrait précoce. [ Voir ici aussi ]
Une allocation qui reste lisible dans le temps
Une bonne combinaison entre assurance vie et PEA doit rester compréhensible. Si vous ne savez plus pourquoi vous détenez un fonds, une action ou une allocation pilotée, il devient difficile de garder le cap quand les marchés bougent. Mieux vaut quelques lignes claires qu'une accumulation de supports similaires.
Vous pouvez par exemple noter, pour chaque enveloppe, son usage principal : « sécurité et projets intermédiaires » pour une assurance vie, « actions de long terme » pour un PEA. Cette séparation mentale simplifie les arbitrages. Elle évite aussi de vendre des actifs de croissance pour financer une dépense courante, ou de conserver une épargne trop prudente pendant des décennies sans raison précise.
La complémentarité devient alors très concrète : le PEA apporte une exposition actions fiscalement efficiente dans la durée, tandis que l'assurance vie reste un espace souple pour diversifier, sécuriser une partie du capital et préparer la transmission.
Questions fréquentes
Peut-on avoir une assurance vie et un PEA en même temps ?
Oui. Ces deux enveloppes sont cumulables et répondent à des usages différents. Le PEA peut servir à investir sur les actions sur le long terme, tandis que l'assurance vie permet de diversifier les supports, de conserver une part plus sécurisée et de préparer la transmission.
Faut-il ouvrir un PEA même sans pouvoir y verser beaucoup d'argent ?
Ouvrir un PEA avec un premier versement modeste peut être utile car cela lance son ancienneté fiscale. Après cinq ans, les retraits bénéficient d'une exonération d'impôt sur le revenu sur les gains, hors prélèvements sociaux, selon les règles en vigueur.
Quel placement est le plus adapté pour transmettre un capital ?
L'assurance vie est généralement plus adaptée grâce à la clause bénéficiaire et à son cadre successoral propre. Le PEA entre dans l'actif successoral ; il ne permet pas de désigner librement un bénéficiaire comme le fait un contrat d'assurance vie.
Peut-on retirer de l'argent d'une assurance vie sans la fermer ?
Oui. Un rachat partiel permet de retirer une partie du capital tout en conservant le contrat ouvert et son ancienneté. La fiscalité porte uniquement sur la fraction de gains incluse dans la somme retirée.




A propos de nous : Sophie Succession

Spécialiste en transmission de patrimoine, j'ai à cœur de simplifier l'assurance vie et ses enjeux successoraux. J'aime vulgariser les aspects juridiques et fiscaux pour que chacun puisse faire des choix éclairés. Ma mission : vous guider pour protéger vos proches et préparer l'avenir en toute confiance. Rejoignez-moi pour explorer ensemble toutes les facettes de l'assurance vie !