
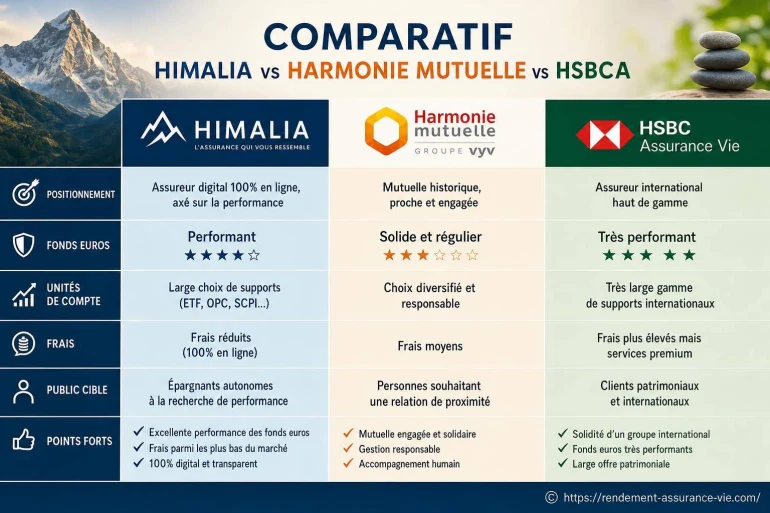
Comparatif : Himalia, Harmonie Mutuelle et HSBC pour investir en assurance-vie
- Trois approches de l'assurance vie à ne pas confondre
- Assurance Vie Himalia : diversité des supports et souplesse de gestion
- Assurance Vie Harmonie Mutuelle : quel positionnement pour l'épargnant ?
- Assurance Vie Hsbc Avis : pourquoi le contexte de distribution compte
- Les frais, le risque et la disponibilité : les vrais critères de comparaison
- Quel profil pour Himalia, Harmonie Mutuelle ou un contrat historiquement HSBC ?
- Faire un choix documenté plutôt qu'un choix de marque
-
Questions fréquentes
- Himalia est-il un contrat adapté aux unités de compte ?
- Le capital est-il garanti dans une assurance vie Himalia ?
- Comment juger une assurance vie distribuée par Harmonie Mutuelle ?
- Que deviennent les contrats d'assurance vie anciennement distribués par HSBC ?
- Faut-il fermer un ancien contrat HSBC pour en ouvrir un autre ?
- Quels frais comparer en priorité ?
- Peut-on retirer son argent d'une assurance vie à tout moment ?
Comparatif : Himalia, Harmonie Mutuelle et HSBC impose d'abord de distinguer trois logiques : Himalia est un contrat d'assurance vie distribué par le Crédit Mutuel Arkéa et assuré par Suravenir ; Harmonie Mutuelle commercialise une offre d'épargne assurantielle liée à son univers mutualiste ; HSBC, via ses anciennes offres françaises, renvoie surtout à des contrats dont l'accès et le suivi doivent être vérifiés selon la situation du titulaire. Le bon choix ne dépend pas d'un nom, mais de la qualité des supports, des frais, des options de gestion et de votre horizon de placement.
Trois approches de l'assurance vie à ne pas confondre
Ces offres ne jouent pas exactement dans la même catégorie. Himalia est fréquemment étudié pour son large choix de supports et sa souplesse de gestion. Harmonie Mutuelle attire plutôt les épargnants recherchant un interlocuteur mutualiste et une approche patrimoniale lisible. Quant à HSBC, la comparaison demande de la prudence : le groupe a cédé son activité de banque de détail en France, ce qui peut modifier les modalités pratiques de suivi d'anciens contrats.
Avant toute souscription ou tout arbitrage, consultez les documents contractuels : notice, annexe financière, conditions tarifaires et liste des unités de compte. Les performances passées d'un fonds en euros ou d'un support financier ne préjugent jamais de ses résultats futurs.
Himalia
Un contrat souvent apprécié pour la variété des unités de compte et les possibilités de construire une allocation sur mesure.
Harmonie Mutuelle
Une approche davantage orientée vers l'accompagnement mutualiste, à examiner contrat par contrat.
HSBC
Un cas particulier : les contrats existants peuvent rester actifs, mais leur distribution et leur gestion doivent être identifiées précisément.
Une assurance vie ressemble moins à un produit unique qu'à une boîte à outils : ce sont les supports choisis, les frais et le rythme de gestion qui déterminent l'usage réel.
Assurance Vie Himalia : diversité des supports et souplesse de gestion
Assurance Vie Himalia est un contrat multisupport assuré par Suravenir. Sa principale caractéristique est de permettre, selon les conditions du contrat, une allocation entre fonds en euros et unités de compte : fonds actions, obligataires, immobiliers, diversifiés ou supports indiciels, lorsque ceux-ci figurent dans la sélection disponible.
Cette variété est utile pour un épargnant qui veut répartir son capital entre plusieurs moteurs de rendement. Un profil prudent peut conserver une part significative sur le fonds en euros et utiliser une poche modérée d'unités de compte. Un investisseur disposant d'un horizon long peut accepter une exposition plus élevée aux marchés, tout en sachant que le capital placé en unités de compte n'est pas garanti.
Himalia peut convenir aux personnes qui souhaitent intervenir sur leur allocation, demander des arbitrages ou déléguer tout ou partie de leurs décisions lorsqu'un mode de gestion adapté est proposé. Il reste indispensable de vérifier les frais sur versement, les frais de gestion annuels, les coûts propres aux supports et les éventuels frais d'arbitrage. Deux contrats affichant une même classe d'actifs peuvent produire un résultat net différent à cause de leur structure tarifaire.
- Vérifier la disponibilité réelle du fonds en euros et ses conditions d'accès.
- Comparer les frais applicables aux versements, à la gestion et aux arbitrages.
- Lire le document d'informations clés de chaque unité de compte retenue.
- Contrôler les règles d'investissement minimum sur les supports risqués.
Assurance Vie Harmonie Mutuelle : quel positionnement pour l'épargnant ?
Assurance Vie Harmonie Mutuelle mérite une lecture attentive de la documentation commerciale et contractuelle disponible au moment de la souscription. Une mutuelle peut offrir un cadre rassurant pour des adhérents qui apprécient la proximité d'un réseau et un échange humain sur leurs projets d'épargne, de transmission ou de disponibilité du capital.
Le critère déterminant reste pourtant concret : quelle est l'assureur du contrat, quels supports sont accessibles, quelles garanties sont prévues et quels frais s'appliquent ? La marque de distribution ne suffit pas à apprécier la solidité d'une solution. L'assureur porte notamment les engagements liés au fonds en euros, tandis que les sociétés de gestion pilotent les fonds en unités de compte.
Pour un épargnant peu familier des marchés, l'accompagnement peut faire une réelle différence. Un entretien utile doit déboucher sur des réponses précises : durée envisagée, niveau de baisse acceptable, besoin de liquidités, projet de retraite, bénéficiaires à désigner. Si ces sujets ne sont pas traités, la recommandation risque de rester trop générale.
Une assurance vie n'immobilise pas l'épargne jusqu'au terme : les rachats partiels ou totaux sont possibles, sous réserve des règles du contrat et de la fiscalité applicable. Cette disponibilité distingue l'assurance vie de certains placements retraite, même si retirer de l'argent au mauvais moment peut conduire à vendre des unités de compte après une baisse de marché.
Assurance Vie Hsbc Avis : pourquoi le contexte de distribution compte
Lorsqu'on recherche un Assurance Vie Hsbc Avis, il faut séparer l'analyse des anciens contrats de la question de la souscription d'une nouvelle offre. HSBC a cédé son activité de banque de détail en France ; les clients concernés doivent donc identifier l'établissement ou l'intermédiaire désormais chargé du suivi de leur dossier. Les droits attachés à un contrat ne disparaissent pas pour autant, mais les interlocuteurs, espaces clients ou processus de gestion peuvent évoluer.
Pour évaluer un contrat historiquement lié à HSBC, examinez d'abord le nom exact du produit, l'assureur, la date de souscription, les options de gestion et la liste des supports. Une assurance vie n'est pas évaluée uniquement par la réputation de la banque qui l'a distribuée. Les clauses de frais, la qualité du fonds en euros, les unités de compte et les possibilités de rachat restent les éléments centraux.
| Critère | Himalia | Offre Harmonie Mutuelle | Contrat lié à HSBC |
|---|---|---|---|
| Logique principale | Construction d'allocation multisupport | Accompagnement via un univers mutualiste | Analyse individualisée d'un contrat existant |
| Point fort potentiel | Choix de supports | Relation de proximité | Historique contractuel à préserver et à comprendre |
| Vigilance | Frais et complexité de l'offre | Comparer l'assureur et les supports disponibles | Identifier le gestionnaire actuel et les modalités pratiques |
| Profil type | Épargnant autonome ou accompagné | Épargnant attaché au conseil relationnel | Titulaire souhaitant faire le point sur son contrat |
Conserver un ancien contrat peut avoir du sens, notamment si son antériorité fiscale est précieuse ou s'il donne accès à des garanties particulières. À l'inverse, transférer ou arbitrer nécessite de mesurer ce que l'on perd, ce que l'on gagne et les conséquences fiscales. Une décision hâtive peut coûter davantage qu'elle ne rapporte.
Les frais, le risque et la disponibilité : les vrais critères de comparaison
Le comparatif devient réellement utile lorsque les mêmes questions sont posées à chaque solution. Les frais réduisent mécaniquement la valeur nette de l'épargne ; le risque détermine l'ampleur possible des variations ; la disponibilité précise comment vous récupérez votre argent. Ces trois paramètres sont plus concrets qu'un simple classement de contrats.
- Établissez votre horizon. Un projet dans quelques années appelle généralement davantage de prudence qu'un objectif lointain.
- Chiffrez le risque acceptable. Une baisse temporaire de la valeur d'un portefeuille peut être supportable ou non selon votre besoin de liquidités.
- Analysez tous les frais. Regardez le tarif contractuel et les frais internes des unités de compte.
- Contrôlez les options de gestion. Gestion libre, pilotée, sécurisation des gains ou arbitrages programmés ne répondent pas aux mêmes besoins.
- Relisez la clause bénéficiaire. Elle joue un rôle majeur dans la transmission et doit correspondre à votre situation.
La diversification peut inclure les marchés financiers, l'immobilier via certaines unités de compte et, selon les contrats, des fonds obligataires ou monétaires. Elle ne supprime pas le risque. Elle évite surtout qu'un seul scénario économique décide du sort de l'ensemble de votre épargne.
Pour un entrepreneur, un dirigeant ou un indépendant, la réflexion patrimoniale peut aussi se croiser avec les besoins liés à l'activité. Une assurance vie pour les professionnels peut alors compléter une organisation globale, à condition de distinguer clairement patrimoine personnel, trésorerie professionnelle et objectifs de protection.
Quel profil pour Himalia, Harmonie Mutuelle ou un contrat historiquement HSBC ?
Il n'existe pas de vainqueur universel. Himalia peut être pertinent pour un épargnant désireux de sélectionner ses fonds et de suivre son allocation. Une offre distribuée par Harmonie Mutuelle peut davantage séduire une personne qui privilégie l'accompagnement et veut comprendre ses choix avant de s'exposer aux unités de compte. Un contrat lié à HSBC demande souvent une approche patrimoniale de continuité : on ne le remplace pas sans analyser son ancienneté, ses garanties et ses frais.
Les marchés étrangers peuvent compléter une allocation déjà diversifiée, mais ils ajoutent des risques de change, de réglementation et de volatilité. Les opportunités à l'international doivent donc être évaluées support par support, sans confondre exposition géographique et promesse de rendement. Dans une assurance vie, le document d'informations clés aide à repérer l'objectif du fonds, son niveau de risque et sa durée de détention recommandée.
Vous pilotez vous-même
Privilégiez une offre lisible, avec une gamme de supports cohérente et des frais clairement détaillés.
Vous préférez être accompagné
Évaluez la qualité du conseil, la fréquence des échanges et la capacité à expliquer les risques sans jargon.
Vous détenez déjà un ancien contrat
Faites un audit avant toute décision : ancienneté, clause bénéficiaire, supports, frais et modalités de rachat.
Faire un choix documenté plutôt qu'un choix de marque
Une décision solide commence par une fiche de comparaison personnelle. Notez pour chaque contrat le montant à verser, le versement programmé envisagé, l'objectif, la durée de détention, les frais et la répartition cible. Cette simple grille transforme une comparaison floue en décision concrète.
La meilleure allocation est celle que vous êtes capable de conserver pendant les périodes inconfortables. Un portefeuille trop dynamique, abandonné après une baisse, peut être moins adapté qu'une allocation plus modérée réellement tenue dans le temps. À l'inverse, une épargne entièrement sécurisée peut perdre du pouvoir d'achat si elle ne répond pas à un objectif de long terme.
Le contrat compte, mais la discipline d'épargne compte tout autant. Mettre en place des versements réguliers, réexaminer l'allocation à intervalles raisonnables et mettre à jour la clause bénéficiaire après un changement familial sont souvent des gestes plus utiles qu'une succession d'arbitrages dictés par l'actualité.
La recherche d'un fonds en euros plus rémunérateur reste aussi un sujet concret pour les détenteurs d'assurance vie. Les mécanismes de bonification peuvent dépendre de la part investie en unités de compte et de conditions précises ; pour approfondir ce point, lire cet article de FranceTransactions permet de mieux comprendre les bonus appliqués à certains fonds en euros.
Questions fréquentes
Himalia est-il un contrat adapté aux unités de compte ?
Himalia est connu comme un contrat multisupport permettant d'investir, selon les conditions en vigueur, sur un fonds en euros et diverses unités de compte. Il convient surtout aux épargnants qui acceptent de comparer les supports et de suivre leur répartition.
Le capital est-il garanti dans une assurance vie Himalia ?
La garantie dépend du support choisi. Le fonds en euros bénéficie généralement d'une garantie du capital net de frais de gestion, selon le contrat, tandis que les unités de compte peuvent varier à la hausse comme à la baisse et ne garantissent pas le capital investi. [ Voir ici aussi ]
Comment juger une assurance vie distribuée par Harmonie Mutuelle ?
Examinez l'assureur porteur du contrat, les frais, le fonds en euros, la sélection d'unités de compte, les options de gestion et les modalités de rachat. L'accompagnement proposé peut être un atout, mais il ne remplace pas la lecture des documents contractuels.
Que deviennent les contrats d'assurance vie anciennement distribués par HSBC ?
Un contrat existant conserve ses caractéristiques juridiques, sous réserve de ses conditions générales et des évolutions prévues au contrat. Le titulaire doit identifier le gestionnaire actuel, vérifier ses coordonnées et conserver ses relevés ainsi que sa documentation contractuelle.
Faut-il fermer un ancien contrat HSBC pour en ouvrir un autre ?
Pas automatiquement. Avant une clôture, comparez l'ancienneté fiscale, les garanties, les frais, les supports et la clause bénéficiaire. Une fermeture peut entraîner des conséquences fiscales et faire perdre des caractéristiques utiles.
Quels frais comparer en priorité ?
Regardez les frais sur versement, les frais de gestion annuels du contrat, les frais internes des unités de compte, les frais d'arbitrage éventuels et les coûts liés à certaines options. Leur cumul a un effet direct sur le rendement net.
Peut-on retirer son argent d'une assurance vie à tout moment ?
Un rachat partiel ou total est généralement possible, mais le délai de traitement, les frais éventuels et la fiscalité doivent être vérifiés. Retirer sur des unités de compte après une baisse peut matérialiser une perte ; la disponibilité n'efface pas le risque de marché.
👉 Lire aussi: Comment déclarer une assurance vie aux impôts ?


A propos de nous : Sophie Succession

Spécialiste en transmission de patrimoine, j'ai à cœur de simplifier l'assurance vie et ses enjeux successoraux. J'aime vulgariser les aspects juridiques et fiscaux pour que chacun puisse faire des choix éclairés. Ma mission : vous guider pour protéger vos proches et préparer l'avenir en toute confiance. Rejoignez-moi pour explorer ensemble toutes les facettes de l'assurance vie !