
Assurance vie insaisissable : limites et exceptions à connaître
- Assurance Vie Insaisissable
- Le principe : un contrat non dénoué reste hors d'atteinte
- Les principales limites à l'insaisissabilité
- Le bénéficiaire est-il lui aussi protégé ?
- Acceptation du bénéfice et effets pratiques
- Comment apprécier le risque de contestation ?
- Préserver la protection sans créer de fragilité juridique
- Questions fréquentes
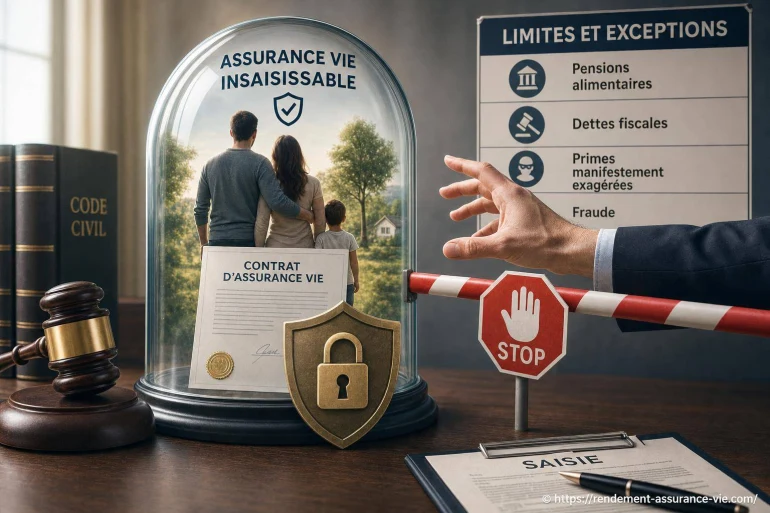
L'assurance vie est souvent présentée comme un placement insaisissable. Cette protection existe, mais elle n'est ni totale ni automatique : elle dépend notamment de l'identité du souscripteur, de l'origine des sommes versées, de la présence d'un bénéficiaire et de la nature de la dette. Un créancier ne peut pas, en principe, saisir directement un contrat non dénoué ; certaines procédures et certains comportements peuvent toutefois faire tomber cette protection.
Assurance Vie Insaisissable
Assurance vie insaisissable : limites et exceptions renvoie à une règle simple du droit des assurances : tant que le contrat n'est pas dénoué, l'épargne logée dans une assurance vie ne fait généralement pas partie des biens saisissables par les créanciers personnels du souscripteur.
Cette règle repose sur la particularité juridique du contrat. L'assureur détient les fonds et doit les verser selon les conditions prévues : au souscripteur en cas de rachat, ou au bénéficiaire au décès. Le créancier ne peut donc pas se substituer librement au titulaire pour réclamer la valeur du contrat.
L'insaisissabilité protège un contrat d'assurance vie, pas une stratégie destinée à soustraire frauduleusement un patrimoine aux créanciers.
Il faut aussi distinguer l'épargne du contrat des sommes déjà versées. Après un rachat, les fonds arrivent sur le compte du souscripteur et redeviennent saisissables dans les conditions ordinaires. Après le décès, le capital reçu par un bénéficiaire peut également être exposé à ses propres créanciers une fois qu'il est entré dans son patrimoine.
Le principe : un contrat non dénoué reste hors d'atteinte
Pour les dettes civiles ou commerciales ordinaires, le créancier d'un souscripteur ne peut pas ordonner seul le rachat du contrat. Il ne peut pas davantage imposer le changement de bénéficiaire ou obtenir directement le capital détenu par l'assureur.
Cette protection concerne aussi bien un contrat individuel qu'une adhésion à un contrat collectif, dès lors que les droits restent attachés au souscripteur et que le contrat n'a pas été dénoué. Le mécanisme est particulièrement utile lorsque le contrat poursuit un objectif de transmission : le capital décès est destiné au bénéficiaire désigné, et non aux créanciers successoraux du défunt, sous réserve des exceptions prévues par la loi.
Contrat en cours
La valeur de rachat n'est pas saisissable directement par un créancier privé dans le cadre normal du contrat.
Rachat effectué
Les sommes versées au souscripteur sortent de l'enveloppe assurantielle et peuvent être saisies sur son compte.
Décès du souscripteur
Le capital est versé au bénéficiaire désigné, sauf contestation valable ou exception successorale.
Cette différence paraît technique, mais elle est décisive. Un épargnant disposant de liquidités sur un compte bancaire les expose aux mesures de saisie habituelles. Les mêmes liquidités versées sur un contrat d'assurance vie ne peuvent pas être appréhendées de la même manière, tant qu'aucun événement ne fait tomber la protection.
Les principales limites à l'insaisissabilité
La règle n'autorise pas à transférer son patrimoine à l'abri de toute poursuite. Les juges examinent les circonstances, la date des versements et l'intention du souscripteur. Plusieurs limites doivent être connues avant de considérer l'assurance vie comme une protection absolue. [ Voir ici aussi ]
La fraude aux droits des créanciers
Lorsqu'un débiteur verse des sommes sur une assurance vie dans le but d'organiser son insolvabilité, un créancier peut engager une action paulienne. Cette action vise les actes accomplis en fraude de ses droits. Il doit démontrer que le débiteur connaissait le préjudice causé et que l'acte a réduit ses possibilités de recouvrement.
Le juge n'annule pas nécessairement le contrat pour tout le monde. L'acte peut être déclaré inopposable au créancier ayant agi : ce dernier peut alors faire comme si le versement frauduleux n'avait pas existé à son égard. Un versement important, réalisé alors qu'une dette est certaine et qu'une procédure est imminente, sera naturellement plus exposé qu'une alimentation régulière et cohérente avec les revenus du souscripteur.
Les primes manifestement exagérées
Au décès, le capital transmis par assurance vie échappe en principe à la succession civile. Cette règle connaît une réserve majeure : les primes manifestement exagérées au regard des facultés du souscripteur peuvent être réintégrées dans le calcul des droits des héritiers lésés.
Le caractère exagéré ne dépend pas d'un pourcentage fixe. Les tribunaux apprécient l'âge du souscripteur, son patrimoine, ses revenus, son niveau de vie, l'utilité du contrat et la période à laquelle les versements ont été effectués. Un versement peut être élevé sans être excessif s'il reste proportionné à la situation globale. À l'inverse, vider presque tout son patrimoine au profit d'un contrat peu utile pour soi peut susciter un contentieux.
Les procédures fiscales et certaines créances publiques
L'administration fiscale bénéficie de prérogatives particulières pour recouvrer des impôts, taxes, pénalités ou contributions impayés. La protection habituelle du contrat n'empêche pas toute action de l'administration, notamment lorsque les sommes sont devenues exigibles ou lorsqu'une procédure spécifique est engagée.
Le traitement varie selon la situation du contrat et la nature de la créance. Face à un avis de saisie ou à une demande de l'administration, il est prudent de consulter rapidement un professionnel du droit. Le débat porte souvent sur le moment exact où les droits du souscripteur ou du bénéficiaire sont devenus disponibles.
Le bénéficiaire est-il lui aussi protégé ?
Le bénéficiaire désigné bénéficie d'une protection importante : le capital décès ne transite pas, en principe, par la succession du souscripteur. Les créanciers successoraux ne peuvent donc pas réclamer automatiquement ce capital pour régler les dettes du défunt.
Cette règle explique l'intérêt de la clause bénéficiaire dans une logique de transmission. Elle doit pourtant être rédigée avec soin. Une clause imprécise, contradictoire ou inadaptée peut déclencher des difficultés d'interprétation, retarder le règlement et créer des conflits familiaux.
La protection ne suit pas indéfiniment l'argent. Dès que le capital est réglé à un bénéficiaire, il rejoint son patrimoine personnel. Ses propres créanciers peuvent alors, selon les règles habituelles, le saisir. Le contrat protège donc surtout la phase antérieure au versement et l'affectation du capital au bénéficiaire désigné.
Pour approfondir les mécanismes de protection liés à la désignation, aux garanties et au règlement du capital, consultez Garanties et protection des bénéficiaires.
Acceptation du bénéfice et effets pratiques
La désignation d'un bénéficiaire n'empêche pas le souscripteur de conserver ses droits sur le contrat. Il peut normalement effectuer des rachats, modifier sa clause bénéficiaire ou arbitrer ses supports, sous réserve des règles applicables.
La situation change lorsqu'un bénéficiaire accepte valablement sa désignation. Depuis la réforme applicable aux contrats concernés, cette acceptation suppose l'accord du souscripteur ou un formalisme associant les parties. Une fois l'acceptation réalisée, le souscripteur ne peut plus, en principe, exercer librement certaines opérations sans l'accord du bénéficiaire acceptant.
Cette situation ne rend pas le contrat plus facilement saisissable par les créanciers. Elle limite surtout la liberté du souscripteur. Avant toute acceptation, il faut mesurer les conséquences concrètes : besoin futur de liquidités, évolution familiale, financement d'un projet ou protection d'un proche fragile.
Comment apprécier le risque de contestation ?
Il n'existe pas de formule permettant de garantir qu'aucun créancier ou héritier ne contestera un contrat. En revanche, certains éléments réduisent fortement le risque : cohérence des versements avec les revenus, conservation d'une épargne disponible, justification patrimoniale du contrat et clause bénéficiaire régulièrement relue.
| Situation | Niveau de protection habituel | Risque à surveiller |
|---|---|---|
| Versements réguliers et proportionnés | Protection forte tant que le contrat est en cours | Faible, sauf fraude démontrée |
| Versement massif avant une procédure connue | Protection contestable | Action paulienne possible |
| Capital décès versé à un bénéficiaire | Hors succession en principe | Primes manifestement exagérées |
| Sommes rachetées sur le compte du souscripteur | Protection disparue | Saisie bancaire classique |
Un bon réflexe consiste à conserver les éléments expliquant l'origine des versements : revenus, cession d'un bien, donation, épargne antérieure ou réallocation d'actifs. En cas de contestation, la chronologie compte. Un versement décidé longtemps avant les difficultés n'a pas la même lecture qu'un mouvement opéré au moment où le débiteur sait qu'il ne pourra plus payer ses créanciers.
Préserver la protection sans créer de fragilité juridique
La meilleure approche n'est pas de chercher à rendre ses actifs invisibles. Elle consiste à bâtir une organisation patrimoniale cohérente, documentée et adaptée à ses besoins. L'assurance vie peut y occuper une place centrale, à condition de ne pas la transformer en outil de dissimulation.
- Verser des montants compatibles avec ses ressources et ses charges courantes.
- Éviter les arbitrages ou versements précipités lorsque des dettes certaines ne peuvent plus être réglées.
- Relire la clause bénéficiaire après un mariage, un divorce, une naissance ou un décès.
- Préserver une liquidité suffisante en dehors du contrat pour faire face aux dépenses prévisibles.
- Demander un avis personnalisé en présence d'un conflit familial, d'une dette importante ou d'un risque de procédure collective.
La jurisprudence joue un rôle décisif dans ce domaine, car les juges apprécient les faits et l'intention au regard de chaque dossier. Des exemples d'analyse utiles figurent dans Décisions de justice sur l'insaisissabilité.
Le contrat reste un cadre protecteur, pas un coffre-fort juridique inattaquable. Une rédaction claire, des versements raisonnés et une traçabilité des décisions donnent à l'assurance vie sa véritable force : protéger un projet de transmission sans fragiliser les droits légitimes des proches, des héritiers ou des créanciers.
Questions fréquentes
Un huissier peut-il saisir une assurance vie ?
En principe, un créancier privé ne peut pas saisir directement la valeur de rachat d'un contrat d'assurance vie non dénoué. Des exceptions existent, notamment en cas de fraude aux droits des créanciers ou dans certaines procédures fiscales.
Les héritiers peuvent-ils récupérer les sommes versées sur une assurance vie ?
Les héritiers ne récupèrent pas automatiquement le capital destiné au bénéficiaire. Ils peuvent demander la réintégration de primes manifestement exagérées dans la succession si les versements étaient disproportionnés au regard de la situation du souscripteur.
Le capital versé au bénéficiaire est-il saisissable ?
Avant son versement, le capital est protégé par le mécanisme propre à l'assurance vie. Une fois reçu par le bénéficiaire, il entre dans son patrimoine et peut être saisi par ses propres créanciers selon les règles habituelles.


A propos de nous : Sophie Succession

Spécialiste en transmission de patrimoine, j'ai à cœur de simplifier l'assurance vie et ses enjeux successoraux. J'aime vulgariser les aspects juridiques et fiscaux pour que chacun puisse faire des choix éclairés. Ma mission : vous guider pour protéger vos proches et préparer l'avenir en toute confiance. Rejoignez-moi pour explorer ensemble toutes les facettes de l'assurance vie !