Rendement net moyen de l’assurance vie : comment l’estimer ?
- Rendement Net Moyen Assurance Vie
- Partir du bon chiffre : rendement affiché ou rendement réellement perçu
- Les prélèvements sociaux et l'impôt : ce qui reste après le rachat
- Comment calculer une estimation simple du rendement net ?
- Fonds en euros et unités de compte : deux lectures très différentes
- Les erreurs qui faussent le calcul
- Comparer les contrats avec une méthode concrète
- Une estimation utile doit rester personnelle
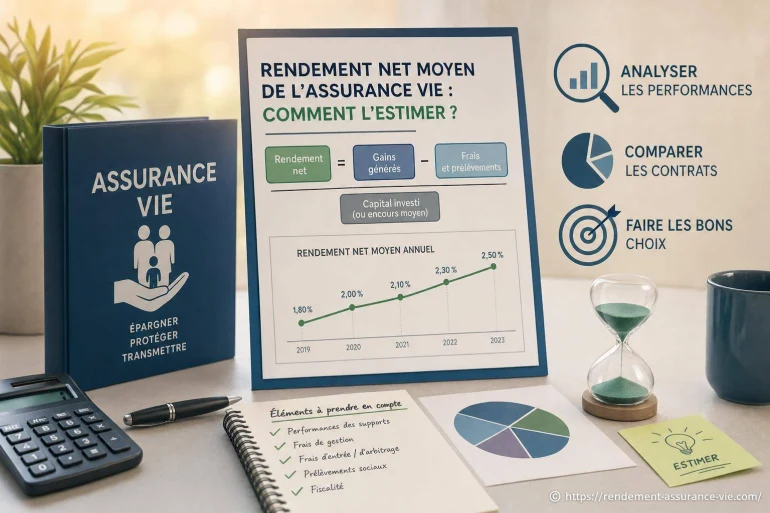
Le rendement net d'une assurance vie ne se lit pas seulement sur le taux annoncé par l'assureur. Pour l'estimer correctement, il faut retirer les frais réellement supportés, intégrer la fiscalité au moment du retrait et distinguer le fonds en euros des unités de compte. Rendement net moyen de l'assurance vie : comment l'estimer ? La réponse dépend donc autant du contrat choisi que de votre horizon de placement et de vos arbitrages.
Un taux brut flatteur peut perdre une partie de son intérêt si les frais de gestion sont élevés, si une prime de versement est prélevée ou si le capital est retiré dans des conditions fiscales peu favorables. À l'inverse, un contrat sobre en frais, conservé suffisamment longtemps, peut offrir un résultat net plus solide même avec un rendement affiché légèrement inférieur.
Rendement Net Moyen Assurance Vie
Le rendement net moyen correspond au gain qui reste vraiment à l'épargnant après les prélèvements liés au contrat et, lors d'un rachat, après l'imposition éventuelle. Il ne faut pas le confondre avec le rendement brut servi par un fonds ou avec la performance d'une unité de compte avant frais.
Dans une assurance vie, le calcul change selon le support. Le fonds en euros offre une garantie du capital net des frais de gestion, hors fiscalité et prélèvements sociaux sur les gains. Les unités de compte, elles, évoluent avec les marchés : leur valeur peut progresser, stagner ou baisser. Leur rendement n'est jamais garanti.
Le taux servi
Il s'agit du rendement communiqué sur le fonds en euros. Il constitue un point de départ, pas le gain final disponible.
Les frais du contrat
Frais sur versement, frais de gestion et frais d'arbitrage peuvent réduire la performance selon la formule choisie.
Les prélèvements sociaux
Ils s'appliquent aux gains selon les modalités propres aux supports détenus et aux opérations réalisées.
La fiscalité du rachat
Elle porte sur la part de gains retirée, et non sur la totalité du capital récupéré.
Partir du bon chiffre : rendement affiché ou rendement réellement perçu
La première vérification consiste à identifier la nature du taux publié. Un assureur peut annoncer un rendement du fonds en euros net de frais de gestion, mais avant prélèvements sociaux et avant fiscalité. C'est une pratique courante : ce chiffre est utile pour comparer des fonds comparables, à condition de lire la documentation du contrat.
Les frais sur versement sont à traiter à part. S'ils sont prélevés dès l'entrée, une fraction du versement n'est pas investie. Avec un versement de 10 000 euros et 2 % de frais, seuls 9 800 euros commencent réellement à produire des intérêts. Cet écart paraît limité au départ, mais il pèse sur les gains futurs.
Comparer un taux de rendement assurance vie suppose de regarder les règles de calcul annoncées par chaque contrat. Un taux peut être présenté après frais de gestion, tandis qu'un autre ne l'est pas encore. La comparaison devient pertinente lorsque les supports, les frais et le niveau de risque sont examinés ensemble.
Les prélèvements sociaux et l'impôt : ce qui reste après le rachat
Dans la plupart des cas, le rendement publié n'intègre pas la fiscalité personnelle de l'épargnant. Les prélèvements sociaux réduisent les gains, tandis que l'impôt n'intervient qu'en cas de retrait, aussi appelé rachat. Le capital versé par l'épargnant n'est pas imposé au rachat : seule la fraction correspondant aux intérêts et plus-values est concernée.
Pour isoler la part taxable d'un retrait partiel, on utilise une règle proportionnelle : la part de gains retirée correspond au montant du retrait multiplié par le rapport entre les gains du contrat et sa valeur totale. Cette mécanique évite d'imposer artificiellement l'intégralité de la somme retirée. [ Voir ici aussi ]
Un rendement net ne se mesure pas seulement sur une ligne annuelle : il se mesure au moment où l'épargnant transforme une partie de son contrat en argent disponible.
La durée de détention du contrat compte également. Le régime fiscal de l'assurance vie prévoit des modalités distinctes selon l'ancienneté du contrat et les choix de taxation du souscripteur. Avant un retrait important, une simulation chiffrée permet d'éviter de confondre rendement théorique et montant net réellement encaissé.
Comment calculer une estimation simple du rendement net ?
Une estimation fiable commence par séparer les frais certains des éléments variables. Les frais contractuels sont inscrits dans la notice : ils peuvent être chiffrés immédiatement. La fiscalité dépend, elle, du montant retiré, de la durée de détention et de la situation de l'épargnant.
- Relevez le montant investi réellement. Déduisez les frais sur versement, s'il y en a.
- Identifiez la performance du support. Pour un fonds en euros, partez du taux servi ; pour une unité de compte, partez de l'évolution nette de frais du support lorsque cette donnée est disponible.
- Déduisez les frais restant à votre charge. Certains frais sont déjà intégrés au taux publié, d'autres non.
- Estimez les prélèvements sociaux et l'impôt uniquement sur les gains retirés. Une simulation est plus juste qu'un pourcentage appliqué au capital total.
- Comparez le montant final à la somme versée. Vous obtenez le gain net et, si nécessaire, son équivalent annualisé.
Pour annualiser un rendement sur plusieurs années, on peut utiliser la formule suivante : (valeur finale / montant investi)^(1 / nombre d'années) - 1. Cette méthode donne un taux annuel moyen composé. Elle est plus parlante qu'une simple division du gain total par le nombre d'années, car elle tient compte de la capitalisation.
Fonds en euros et unités de compte : deux lectures très différentes
Le fonds en euros facilite l'estimation : son taux est attribué périodiquement et le capital est garanti par l'assureur, dans le cadre des règles du contrat. Les unités de compte demandent davantage de prudence. Elles peuvent être investies en actions, obligations, immobilier, fonds diversifiés ou supports indiciels, avec des frais propres et une valeur fluctuante.
Le rendement en fonds euros reste un repère central pour les épargnants qui privilégient la stabilité du capital. Son niveau doit être analysé avec les frais, les éventuelles conditions d'accès et la part d'unités de compte parfois demandée pour bénéficier d'un taux bonifié. Cette lecture évite de choisir un contrat sur le seul chiffre mis en avant.
| Élément comparé | Fonds en euros | Unités de compte |
|---|---|---|
| Capital | Garanti par l'assureur, selon les conditions du contrat | Non garanti ; valeur soumise aux marchés |
| Rendement | Taux attribué périodiquement | Performance variable, positive ou négative |
| Lecture des frais | Souvent plus simple | Frais du contrat et frais internes des supports à vérifier |
| Horizon adapté | Épargne prudente ou réserve de sécurité | Projet de long terme acceptant les fluctuations |
Un contrat multisupport peut combiner les deux approches. Dans ce cas, le rendement global n'est pas la moyenne simple des performances : il dépend de la part réellement investie sur chaque poche. Une allocation composée majoritairement de fonds en euros ne réagira pas comme une allocation majoritairement exposée aux marchés financiers.
Les erreurs qui faussent le calcul
L'erreur la plus fréquente consiste à prendre le taux du fonds en euros pour un rendement final universel. Ce taux ne reflète ni les frais sur versement éventuels, ni le traitement fiscal d'un futur rachat, ni la performance des unités de compte du contrat.
- Comparer un taux net de frais de gestion avec un taux brut sans vérifier les définitions.
- Oublier les frais des supports en unités de compte, souvent intégrés dans leur valeur liquidative.
- Appliquer l'impôt à l'intégralité d'un retrait au lieu de l'appliquer à la fraction de gains.
- Projeter un rendement passé comme s'il était garanti pour les années à venir.
- Négliger l'inflation, qui réduit le pouvoir d'achat du capital même lorsque sa valeur nominale augmente.
Comparer les contrats avec une méthode concrète
Pour comparer plusieurs assurances vie, utilisez le même scénario : même montant versé, même répartition entre supports, même durée de détention et même hypothèse de retrait. Sans ce cadre commun, les écarts affichés peuvent être trompeurs.
Examinez ensuite la qualité du fonds en euros, le niveau des frais de gestion, l'existence de frais sur versement, le choix d'unités de compte et le coût de leur gestion. Certains contrats réservent un meilleur taux à une part minimale investie en unités de compte. Ce supplément de rendement potentiel doit être mis en regard du risque accepté sur cette autre partie de l'épargne.
Enfin, regardez le rendement réel après inflation. Si le contrat rapporte moins que la hausse générale des prix sur une période donnée, le capital augmente en euros mais son pouvoir d'achat recule. Cette perspective est particulièrement utile pour les projets éloignés, comme la préparation d'un complément de revenus ou la transmission d'un patrimoine.
Une estimation utile doit rester personnelle
Deux épargnants détenant le même contrat peuvent obtenir un résultat net différent. L'un peut avoir versé sans frais et conserver son épargne, tandis que l'autre effectue des retraits réguliers ou choisit une répartition plus dynamique. La fiscalité, les supports détenus et le calendrier des opérations changent le résultat.
Le bon réflexe consiste à suivre trois chiffres : le total des versements, la valeur actuelle du contrat et le montant net obtenu lors d'un retrait. Cette lecture très concrète permet de vérifier si la performance répond réellement à votre besoin, plutôt que de se fier à un taux isolé. Dans une assurance vie, la performance durable naît souvent d'un contrat lisible, de frais maîtrisés et d'une allocation cohérente avec le temps que vous pouvez laisser à votre épargne.
👉 Lire aussi: Assurance vie vs PEA : différences et complémentarités




A propos de nous : Sophie Succession

Spécialiste en transmission de patrimoine, j'ai à cœur de simplifier l'assurance vie et ses enjeux successoraux. J'aime vulgariser les aspects juridiques et fiscaux pour que chacun puisse faire des choix éclairés. Ma mission : vous guider pour protéger vos proches et préparer l'avenir en toute confiance. Rejoignez-moi pour explorer ensemble toutes les facettes de l'assurance vie !