
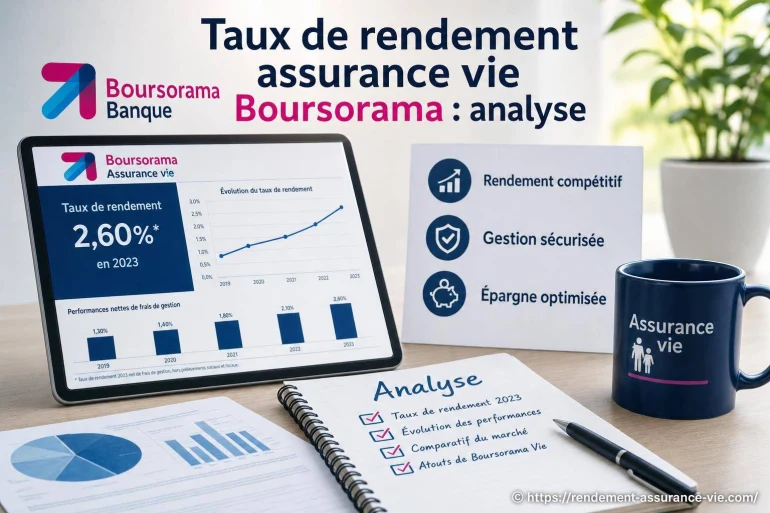
Taux de rendement assurance vie Boursorama : quelle performance ?
- Taux de rendement assurance vie Boursorama : analyse
- Taux Rendement Assurance Vie Boursorama
- Comment interpréter correctement le rendement ?
- Les éléments à vérifier avant de choisir BoursoVie
- Comparer BoursoVie aux contrats en ligne
- Une méthode simple pour bâtir son allocation
- Bonus de rendement : ce qu'il faut lire dans les conditions
-
Questions fréquentes
- Quel est le rendement de l'assurance vie BoursoVie ?
- Le capital est-il garanti sur BoursoVie ?
- Pourquoi un bonus de rendement peut-il être proposé ?
- Les taux affichés sont-ils nets de frais ?
- Peut-on perdre de l'argent avec BoursoVie ?
- Comment comparer BoursoVie à une autre assurance vie ?
- Les performances passées préjugent-elles des rendements futurs ?
L'assurance vie BoursoVie, distribuée par BoursoBank, repose sur une logique simple : le rendement dépend avant tout du support choisi. Le fonds en euros apporte une protection du capital nette de frais de gestion, hors fiscalité et prélèvements sociaux, tandis que les unités de compte peuvent viser une performance supérieure mais exposent l'épargne aux marchés. Pour juger le contrat, il faut donc regarder les taux servis, les éventuelles conditions de bonus, les frais et la liberté de répartition offerte à l'épargnant.
Taux de rendement assurance vie Boursorama : analyse
Un taux de fonds en euros ne doit jamais être lu isolément. Il correspond à une rémunération annuelle attribuée par l'assureur sur la part sécurisée du contrat. Cette rémunération est généralement annoncée nette de frais de gestion du fonds, mais elle reste soumise aux prélèvements sociaux et, selon la situation du souscripteur, à la fiscalité applicable lors des retraits.
BoursoVie s'appuie sur plusieurs fonds en euros, dont Euro Exclusif et Eurossima, proposés par l'assureur Generali. Leurs mécanismes, leurs allocations d'actifs et leurs conditions d'accès ne sont pas identiques. Comparer leur rendement suppose donc de vérifier la documentation contractuelle et les communications de l'assureur, plutôt que de se limiter à un chiffre affiché dans une publicité.
Taux Rendement Assurance Vie Boursorama
Le rendement des fonds euros BoursoVie dépend du fonds détenu, du taux décidé par Generali et, parfois, d'un mécanisme de bonification. Les bonus de rendement sont conçus pour encourager une diversification vers les unités de compte. Ils peuvent améliorer la rémunération de la poche sécurisée, sans transformer le contrat en placement garanti sur l'ensemble de l'encours.
Il faut aussi distinguer le taux servi de la performance totale du contrat. Un contrat réparti entre fonds euros, actions, obligations, immobilier papier ou fonds diversifiés affichera une performance globale qui varie selon la valeur des unités de compte. Une bonne année boursière peut porter cette performance ; une baisse de marché peut la réduire, voire la rendre négative.
Euro Exclusif
Fonds en euros associé à une gestion diversifiée de l'assureur. Son intérêt se mesure autant à son taux net qu'aux règles éventuelles de bonus et de versement.
Eurossima
Autre support en euros du contrat, avec une politique de rendement propre. Il convient de vérifier ses modalités avant tout arbitrage.
Unités de compte
Supports non garantis en capital, utiles pour diversifier, mais dont la valeur peut progresser comme reculer.
Un bonus sur un fonds euros améliore un taux, mais ne remplace pas une analyse du risque pris sur les unités de compte imposées en contrepartie.
Comment interpréter correctement le rendement ?
Pour comparer BoursoVie avec d'autres contrats, partez du rendement net de frais de gestion, puis regardez les contraintes attachées à ce résultat. Un fonds euros accessible sans obligation d'investissement risqué ne se compare pas directement à un fonds dont le taux majoré suppose une allocation significative en unités de compte.
La performance réellement obtenue dépend ensuite de votre allocation personnelle. Un épargnant prudent, majoritairement investi sur le fonds euros, n'aura pas le même résultat qu'un investisseur exposé aux marchés actions. Deux souscripteurs du même contrat peuvent donc constater des écarts importants sur leur relevé annuel.
| Critère | Fonds en euros | Unités de compte |
|---|---|---|
| Capital | Garanti par l'assureur, selon les dispositions du contrat | Non garanti |
| Rendement | Attribué annuellement | Variable selon les marchés et les supports |
| Risque de perte | Très limité sur le capital hors frais et fiscalité | Possible, y compris sur des périodes courtes |
| Rôle dans l'allocation | Stabilité et disponibilité | Recherche de croissance à long terme |
Les éléments à vérifier avant de choisir BoursoVie
Le taux est un repère utile, mais il ne dit pas tout de la qualité d'un contrat. Les frais, la variété des supports, les outils de gestion et la souplesse des opérations comptent autant pour un investissement suivi sur plusieurs années.
- Vérifiez les frais sur versement, les frais de gestion et les frais propres aux unités de compte.
- Consultez les conditions d'accès aux fonds en euros et les règles des éventuels bonus.
- Regardez le nombre, la nature et les frais des supports disponibles.
- Examinez les options de gestion : libre, pilotée, sécurisation des gains ou versements programmés.
- Évaluez votre horizon de placement avant d'augmenter la part exposée aux marchés.
Comparer BoursoVie aux contrats en ligne
BoursoVie fait partie des contrats souvent comparés aux assurances vie distribuées par les banques en ligne. Le bon réflexe consiste à comparer des niveaux de risque similaires : fonds euros avec fonds euros, profil prudent avec profil prudent, et gestion libre avec gestion libre.
Le contrat Fortuneo peut constituer un point de comparaison intéressant pour étudier les écarts de fonds, de frais ou de conditions d'investissement. Consultez cette analyse consacrée au rendement Fortuneo afin de replacer les taux dans un cadre comparable.
La perspective historique apporte également un éclairage utile. Un taux ponctuel peut être attractif, alors qu'une série de rendements permet de mieux comprendre la régularité d'un fonds euros et l'évolution de sa politique de distribution. Retrouvez à ce sujet l'historique de Boursorama. [ A lire en complément ici ]
Une méthode simple pour bâtir son allocation
La répartition entre fonds euros et unités de compte doit répondre à votre projet, non à la seule recherche du taux le plus élevé. Une épargne destinée à un apport immobilier proche ou à une réserve de précaution appelle souvent davantage de prudence qu'un capital prévu pour un projet lointain.
- Définissez l'usage de l'épargne : disponibilité, transmission, projet à moyen terme ou constitution progressive d'un capital.
- Fixez votre seuil de confort : quelle baisse temporaire pourriez-vous accepter sans vendre dans la précipitation ?
- Choisissez une part sécurisée cohérente avec ce seuil, en utilisant le fonds euros comme socle si nécessaire.
- Diversifiez les unités de compte plutôt que de concentrer l'investissement sur un seul thème ou une seule zone géographique.
- Réexaminez l'allocation lorsque votre projet évolue, sans réagir mécaniquement aux fluctuations de court terme.
Bonus de rendement : ce qu'il faut lire dans les conditions
Les campagnes de bonification sont séduisantes car elles mettent en avant un supplément de taux. Avant d'y souscrire, lisez les critères précis : part minimale en unités de compte, période de détention, montant concerné, fonds éligible, durée du bonus et éventuelles exclusions. Un bonus peut ne s'appliquer qu'à une fraction de l'épargne ou à une période définie.
Posez-vous une question concrète : le gain potentiel sur la partie sécurisée compense-t-il le risque accepté sur la partie non garantie ? La réponse varie selon votre patrimoine, votre horizon et la volatilité que vous pouvez supporter. Pour un profil très prudent, un supplément de rendement ne justifie pas forcément une exposition aux marchés trop élevée.
La mécanique du bonus rappelle que le rendement d'une assurance vie ne se résume pas à un classement. Les modalités annoncées autour d'Euro Exclusif et d'une majoration liée à l'investissement en unités de compte illustrent bien ce point ; vous pouvez lire cet article de FranceTransactions pour approfondir les conditions évoquées.
Questions fréquentes
Quel est le rendement de l'assurance vie BoursoVie ?
Le rendement dépend du support détenu. Les fonds en euros Euro Exclusif et Eurossima reçoivent un taux annuel décidé par Generali, tandis que les unités de compte évoluent selon les marchés. Il faut consulter le taux servi et les conditions applicables au contrat.
Le capital est-il garanti sur BoursoVie ?
Le capital investi sur un fonds en euros bénéficie de la garantie prévue par l'assureur, hors fiscalité et prélèvements sociaux. Les unités de compte ne garantissent pas le capital et peuvent subir des baisses de valeur.
Pourquoi un bonus de rendement peut-il être proposé ?
Un bonus peut être accordé pour encourager l'investissement dans certaines unités de compte. L'assureur cherche alors à diversifier les actifs du contrat. Les conditions, la durée et le montant de la bonification doivent être vérifiés avant tout versement.
Les taux affichés sont-ils nets de frais ?
Les taux des fonds en euros sont habituellement communiqués nets de frais de gestion du fonds. Ils ne correspondent pas forcément au rendement net de prélèvements sociaux ni à la fiscalité qui peut s'appliquer lors d'un retrait.
Peut-on perdre de l'argent avec BoursoVie ?
Oui, sur les unités de compte. Leur valeur dépend des marchés financiers ou immobiliers selon les supports choisis. Un fonds en euros protège le capital selon les conditions du contrat, mais la valeur globale du contrat peut reculer si les unités de compte baissent.
Comment comparer BoursoVie à une autre assurance vie ?
Comparez les fonds en euros à niveau de contrainte équivalent, les frais, l'offre d'unités de compte, les options de gestion et la qualité du service. Un taux bonifié soumis à une forte part d'unités de compte doit être comparé à une offre présentant le même niveau de risque.
Les performances passées préjugent-elles des rendements futurs ?
Non. Le rendement futur d'un fonds en euros dépend de la politique de l'assureur et de l'évolution de ses placements. La performance des unités de compte reste également incertaine, car elle varie avec les marchés.


A propos de nous : Lucien Rendement

Passionné par la gestion de patrimoine et la planification financière, je m'efforce de rendre l'assurance vie accessible à tous. Curieux de nature, j'aime décortiquer les contrats pour en révéler les subtilités et aider chacun à optimiser ses placements. Mon objectif est d'accompagner nos lecteurs avec des conseils pratiques et pédagogiques. Ensemble, faisons fructifier votre avenir en toute sérénité !