
Versement obligatoire en assurance vie : quelles implications fiscales ?
- Assurance Vie Versement Obligatoire : ce que recouvre réellement cette notion
- Pourquoi les primes versées ne sont pas taxées à l'entrée ?
- Fiscalité lors d'un retrait partiel ou total
- Ancienneté du contrat, abattement et choix d'imposition
- Les versements obligatoires modifient-ils les abattements ?
- Cas particulier : versements et transmission du capital
- Comment gérer un prélèvement régulier sans mauvaise surprise ?
- Questions fréquentes
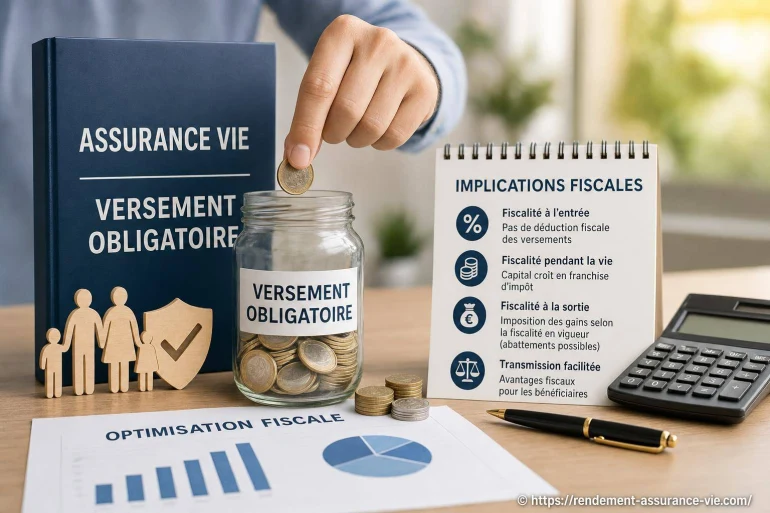
Un contrat d'assurance vie n'impose généralement pas de versement régulier : vous pouvez alimenter votre épargne librement, dans les limites prévues par l'assureur. Lorsqu'un contrat prévoit un versement obligatoire, cette contrainte n'entraîne pas, à elle seule, d'impôt immédiat. La fiscalité dépend surtout des retraits, des gains réalisés, de l'ancienneté du contrat et de la transmission au décès.
Versement obligatoire en assurance vie : implications fiscales : l'essentiel est de distinguer l'argent versé, qui n'est pas taxé à l'entrée, des intérêts produits par le contrat, qui peuvent être imposés lors d'un rachat. Cette nuance évite bien des confusions, notamment lorsque les prélèvements automatiques sont assimilés à tort à une taxe.
Assurance Vie Versement Obligatoire : ce que recouvre réellement cette notion
Dans la pratique, l'assurance vie fonctionne le plus souvent avec un versement initial, puis des versements libres ou programmés. Certains contrats imposent un montant minimum à l'ouverture, un seuil de versement périodique ou une fréquence de prélèvement. Il s'agit d'une condition contractuelle, non d'une règle fiscale générale.
Un versement programmé de 100 euros par mois, par exemple, peut être demandé pour conserver certains avantages commerciaux ou pour respecter les modalités d'un contrat. L'assureur crédite alors cette somme sur le fonds en euros, les unités de compte ou une répartition choisie par l'épargnant. Aucun impôt sur le revenu n'est dû simplement parce que le versement est effectué.
Versement initial
Il ouvre le contrat et doit respecter le minimum fixé par l'assureur. Il n'est pas imposé lors de son dépôt.
Versement programmé
Il alimente le contrat à fréquence régulière. Sa fiscalité est identique à celle d'un versement libre.
Versement libre
Il est ponctuel et facultatif. Il augmente le capital investi et modifie la part de primes du contrat.
Pourquoi les primes versées ne sont pas taxées à l'entrée ?
L'argent versé sur une assurance vie provient normalement de votre patrimoine déjà constitué : épargne disponible, revenus déjà déclarés, produit d'une vente ou donation reçue. Le simple transfert vers le contrat ne crée donc pas une nouvelle ressource taxable. Les primes restent identifiables dans la valeur du contrat.
Cette mécanique est comparable à une enveloppe : y placer 10 000 euros ne transforme pas ces 10 000 euros en gain. Si, plus tard, le contrat vaut 11 200 euros, la différence de 1 200 euros correspond aux produits générés. C'est cette fraction qui intéresse la fiscalité lors d'un retrait.
Un rachat ne taxe pas le montant retiré dans son ensemble : seule la quote-part d'intérêts contenue dans la somme retirée est susceptible d'être imposée.
Pour approfondir ce fonctionnement, consultez la Fiscalité générale de l'assurance vie. Cette distinction entre capital versé et produits permet aussi de mieux anticiper l'effet de rachats successifs.
Fiscalité lors d'un retrait partiel ou total
Un retrait, appelé aussi rachat, peut être partiel ou total. Le rachat partiel laisse le contrat ouvert ; le rachat total y met fin. Dans les deux cas, l'administration fiscale ne taxe pas les primes déjà versées, mais la fraction de gains attachée au retrait.
La formule repose sur la proportion entre les gains du contrat et sa valeur totale. Supposons 40 000 euros de versements et une valeur de 46 000 euros. Le contrat comporte 6 000 euros de gains. Si vous retirez 4 600 euros, la part imposable n'est pas de 4 600 euros : elle correspond à la quote-part de produits contenue dans ce retrait.
| Situation | Conséquence fiscale |
|---|---|
| Versement sur le contrat | Pas d'imposition immédiate sur la prime versée. |
| Rachat partiel | Imposition limitée à la part de gains comprise dans le retrait. |
| Rachat total | Application de la fiscalité sur les gains, puis clôture du contrat. |
| Avance | Pas de rachat immédiat ; il s'agit d'une avance consentie par l'assureur, à rembourser selon les conditions prévues. |
Les gains retirés supportent également les prélèvements sociaux selon les règles applicables. Pour un fonds en euros, ces prélèvements sont souvent prélevés au fil de l'eau par l'assureur ; pour les unités de compte, ils sont généralement calculés lors du rachat ou du dénouement du contrat.
Ancienneté du contrat, abattement et choix d'imposition
L'ancienneté du contrat joue un rôle décisif au moment du retrait. Après une certaine durée de détention, les gains retirés peuvent bénéficier d'un abattement annuel, sous réserve des conditions prévues par la réglementation. Cet abattement porte sur les produits imposables, pas sur le montant total retiré. [ Voir ici aussi ]
Le souscripteur peut, selon sa situation et l'origine des primes, relever du prélèvement forfaitaire ou choisir l'imposition au barème progressif de l'impôt sur le revenu. Le bon choix dépend notamment de son taux marginal d'imposition, du montant des gains retirés et de la date des versements.
Les assureurs remettent en principe un document indiquant la part imposable du rachat. Il est prudent de le conserver et de vérifier les informations préremplies dans votre déclaration. La page consacrée à la Déclaration fiscale des contrats d'assurance vie détaille les points à contrôler.
Les versements obligatoires modifient-ils les abattements ?
Non. Le caractère obligatoire, libre ou programmé du versement ne change pas, en lui-même, le mécanisme des abattements applicables aux gains retirés. Ce qui compte est la nature du contrat, son ancienneté, le montant des produits et le régime fiscal correspondant aux primes concernées.
Un prélèvement automatique mensuel peut pourtant avoir un effet indirect utile : il permet de lisser l'effort d'épargne et d'éviter de concentrer tous les versements juste avant un besoin de liquidités. Cette régularité n'offre pas de réduction d'impôt spécifique, mais elle facilite le suivi du capital investi.
- Conservez les relevés de versements et les avis d'opérations.
- Vérifiez si le contrat impose un montant minimal ou autorise une suspension des prélèvements.
- Identifiez la valeur de rachat avant tout retrait important.
- Demandez le détail de la part imposable au moment du rachat.
- Contrôlez les clauses bénéficiaires après un changement familial ou patrimonial.
Cas particulier : versements et transmission du capital
La fiscalité de l'assurance vie ne se limite pas aux rachats. Au décès de l'assuré, les capitaux transmis aux bénéficiaires relèvent de règles spécifiques, largement influencées par l'âge de l'assuré au moment du versement des primes et par les montants concernés.
Les versements effectués avant ou après le seuil d'âge retenu par la réglementation ne sont pas traités de la même manière. Dans certains cas, les primes peuvent être prises en compte dans le calcul des droits de succession, tandis que les produits générés conservent un traitement particulier. Les abattements et prélèvements applicables dépendent alors de la situation du bénéficiaire et de la date des primes.
Une régularité de versement ne transforme donc pas automatiquement un contrat en outil de transmission plus favorable. La qualité de la clause bénéficiaire, le calendrier des versements et la cohérence avec le reste du patrimoine comptent davantage.
Comment gérer un prélèvement régulier sans mauvaise surprise ?
Avant d'accepter une obligation de versement, lisez les conditions du contrat : montant minimal, possibilité de modifier la périodicité, frais éventuels, suspension autorisée et conséquences d'un impayé. Une mensualité adaptée à votre budget est préférable à un engagement rigide que vous devrez interrompre rapidement.
Si vos revenus varient, choisissez un niveau de versement raisonnable et prévoyez une réserve de précaution en dehors du contrat. L'assurance vie reste disponible, mais retirer trop tôt après avoir versé, surtout sur des supports exposés aux marchés, peut conduire à vendre dans de mauvaises conditions.
Enfin, un versement obligatoire ne doit pas masquer les autres frais : frais sur versement, frais de gestion, frais d'arbitrage ou coûts propres à certains supports. Sur une longue période, ces éléments influencent directement la valeur disponible et, indirectement, le montant des gains qui pourront être imposés lors d'un retrait.
Questions fréquentes
Un versement obligatoire en assurance vie est-il imposable ?
Non. Le versement d'une prime sur un contrat d'assurance vie ne déclenche pas d'impôt sur le revenu. L'imposition concerne principalement les gains inclus dans un rachat, ainsi que les règles de transmission applicables au décès.
Peut-on arrêter un versement programmé ?
Souvent, oui, mais cela dépend des conditions du contrat. L'assureur peut autoriser la suspension, la baisse ou la modification de la périodicité. Il convient de vérifier les clauses contractuelles avant de demander le changement.
Les versements réguliers donnent-ils droit à une réduction d'impôt ?
Non. Les versements sur une assurance vie ne procurent pas de réduction d'impôt directe. L'intérêt fiscal du contrat se manifeste surtout lors des rachats et, sous conditions, lors de la transmission du capital.
Quelle part d'un rachat est imposable ?
Seule la part de gains incluse dans le montant retiré est imposable. Le capital correspondant aux primes déjà versées n'est pas taxé une seconde fois lors du rachat.
Un versement obligatoire change-t-il la fiscalité au décès ?
Non, son caractère obligatoire ne change pas les règles successorales. Le traitement fiscal dépend surtout de la date des primes, de l'âge de l'assuré lors de leur versement, des montants transmis et de la qualité des bénéficiaires désignés.


A propos de nous : Lucien Rendement

Passionné par la gestion de patrimoine et la planification financière, je m'efforce de rendre l'assurance vie accessible à tous. Curieux de nature, j'aime décortiquer les contrats pour en révéler les subtilités et aider chacun à optimiser ses placements. Mon objectif est d'accompagner nos lecteurs avec des conseils pratiques et pédagogiques. Ensemble, faisons fructifier votre avenir en toute sérénité !