
Rendement dynamique de l’assurance vie : opportunités et risques
- Rendement Assurance Vie Dynamique : de quoi parle-t-on ?
- Les opportunités d'une allocation plus dynamique
- Les risques à regarder avant d'investir
- Fonds en euros et unités de compte : une comparaison utile
- Construire une allocation cohérente avec votre projet
- Comment lire les performances sans se laisser tromper ?
- Une diversification qui dépasse l'assurance vie
- Questions fréquentes
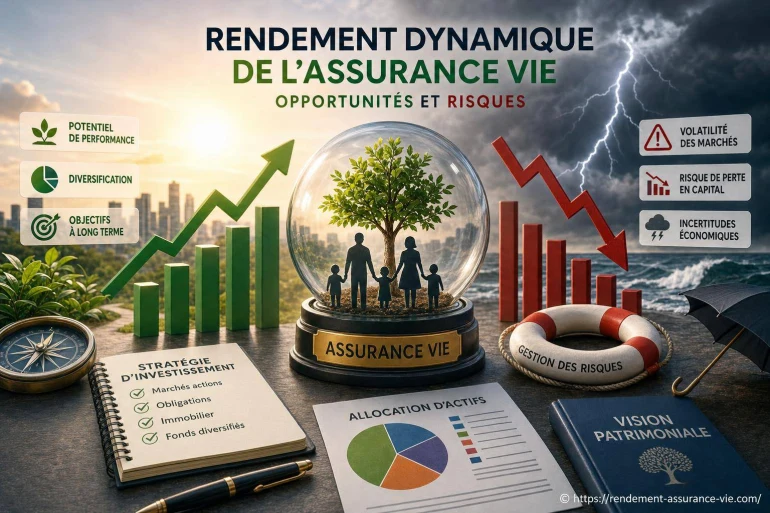
Le rendement dynamique en assurance vie consiste à chercher une performance supérieure à celle d'un fonds en euros classique en acceptant une part de fluctuation, via des unités de compte ou des mécanismes de pilotage. Cette approche peut convenir à un épargnant qui dispose d'un horizon long et d'une épargne de précaution séparée, mais elle expose aussi le capital aux baisses des marchés.
Rendement dynamique de l'assurance vie : opportunités et risques se comprend d'abord comme un arbitrage entre sécurité, disponibilité et potentiel de gain. L'assurance vie permet de combiner plusieurs supports au sein d'un même contrat : fonds en euros, fonds obligataires, actions, immobilier, produits structurés ou profils de gestion pilotée. La performance ne dépend donc pas uniquement de l'assureur, mais surtout de l'allocation réellement choisie.
Rendement Assurance Vie Dynamique : de quoi parle-t-on ?
Un rendement dit dynamique ne désigne pas un taux garanti. Il décrit une stratégie d'investissement exposée, à des degrés divers, aux marchés financiers ou immobiliers. Dans une assurance vie, cette exposition passe souvent par les unités de compte, dont la valeur évolue à la hausse comme à la baisse.
À l'inverse, le fonds en euros bénéficie généralement d'une garantie du capital net des frais de gestion, hors fiscalité et prélèvements sociaux appliqués aux gains. Cette protection a une contrepartie : son rendement est souvent plus modéré. Les supports dynamiques n'offrent pas cette garantie, mais ils peuvent mieux capter la croissance d'entreprises, les revenus obligataires ou les cycles immobiliers lorsque les marchés sont favorables.
Un support dynamique n'est pas une promesse de rendement élevé : c'est un placement dont le résultat dépend du temps, des marchés et de la répartition retenue.
Un contrat peut aussi prévoir un bonus de rendement sur le fonds en euros lorsque l'épargnant place une partie de ses versements en unités de compte. Il faut alors distinguer le taux bonifié du fonds sécurisé de la performance globale du contrat : si les unités de compte reculent, le résultat total peut rester décevant malgré ce bonus.
Les opportunités d'une allocation plus dynamique
La première opportunité réside dans la diversification. Une assurance vie peut réunir plusieurs classes d'actifs au lieu de concentrer l'épargne sur un seul support. Cette construction réduit le risque de dépendre d'un unique moteur de performance, à condition que les supports soient réellement différents entre eux.
Potentiel de croissance
Les fonds investis en actions peuvent participer à la progression de sociétés cotées. Leur valeur fluctue fortement à court terme, mais l'horizon long donne davantage de temps pour traverser les phases de baisse.
Revenus diversifiés
Obligations, fonds immobiliers et certains supports diversifiés peuvent procurer des revenus ou viser une performance moins directement corrélée aux actions, sans supprimer le risque de perte.
Souplesse du contrat
Les arbitrages permettent de modifier la répartition entre supports, dans les limites et aux frais prévus par le contrat. Cette souplesse est utile si elle suit une règle claire plutôt qu'une réaction émotionnelle.
La gestion pilotée est une autre porte d'entrée. L'épargnant choisit un profil prudent, équilibré ou dynamique, puis une société de gestion répartit les actifs et procède aux ajustements. Ce service facilite la diversification, mais il ne transforme pas un investissement risqué en placement garanti. Les frais de gestion du mandat et des supports doivent être étudiés avec attention.
Pour comparer les taux servis sur les supports sécurisés et comprendre les conditions associées, il est utile de consulter les meilleurs rendements d'assurance vie. Le taux affiché n'est qu'un élément : les frais, la part d'unités de compte exigée et la qualité de l'offre comptent tout autant.
Les risques à regarder avant d'investir
Le risque principal est la perte en capital. Contrairement à un fonds en euros, une unité de compte peut valoir moins que le montant investi lors d'un rachat. Une baisse temporaire peut devenir une perte définitive si l'épargnant doit retirer son argent au mauvais moment.
Les frais peuvent aussi peser durablement sur le résultat. Frais sur versement, frais de gestion du contrat, frais propres aux fonds, frais d'arbitrage ou de mandat : chacun doit être identifié. Deux contrats exposés à des supports comparables peuvent produire des résultats différents si leur structure tarifaire n'est pas la même.
Le risque de liquidité mérite une attention particulière pour certains fonds immobiliers ou produits structurés. Dans un contrat d'assurance vie, le rachat reste organisé par l'assureur, mais la valorisation, les délais de traitement ou les conditions de sortie de certains supports peuvent varier. Il est préférable de ne pas y placer l'argent destiné à un projet proche.
Enfin, le risque comportemental est souvent sous-estimé. Vendre après une baisse marquée, puis revenir après une hausse, revient fréquemment à cristalliser les mauvais moments. Une allocation dynamique doit rester supportable psychologiquement : un portefeuille que l'on abandonne au premier repli est rarement adapté. [ En savoir plus ici ]
Fonds en euros et unités de compte : une comparaison utile
Le bon choix n'oppose pas forcément sécurité et dynamisme. Dans de nombreux cas, la combinaison des deux répond mieux aux besoins qu'un choix exclusif. Le fonds en euros peut stabiliser l'épargne, tandis que les unités de compte recherchent de la croissance sur la part dont l'investisseur n'a pas besoin rapidement.
| Critère | Fonds en euros | Unités de compte |
|---|---|---|
| Capital | Garantie généralement prévue par l'assureur, selon les modalités du contrat | Non garanti, valeur fluctuante |
| Objectif | Stabilité et prudence | Recherche de performance à long terme |
| Horizon adapté | Courte à longue durée selon le projet | Plutôt long, selon le niveau de risque |
| Variation de valeur | Limitée dans le cadre de la garantie | Potentiellement élevée |
Le choix entre une poche sécurisée et une poche exposée dépend avant tout de la durée pendant laquelle l'épargne peut rester investie. Une réserve disponible permet d'éviter de vendre des unités de compte après une baisse. Pour structurer cette réflexion, fonds euros ou dynamique ? est une question à relier à votre objectif, à votre tolérance aux variations et à la fréquence prévue des retraits.
Construire une allocation cohérente avec votre projet
Avant de choisir des supports, commencez par séparer les usages de votre épargne. Un apport immobilier, une dépense familiale programmée ou une réserve de sécurité ne supportent pas le même niveau de risque qu'un capital destiné à un projet lointain. La durée disponible est le premier filtre.
- Définir l'horizon : plus le besoin de retrait est proche, plus la part exposée doit être mesurée.
- Évaluer votre réaction aux baisses : imaginez une baisse sensible de la valeur de votre contrat ; si elle vous conduirait à vendre, réduisez le niveau de risque.
- Répartir les supports : une diversification entre zones géographiques, secteurs et classes d'actifs limite la dépendance à un seul marché.
- Réexaminer l'allocation : un point périodique permet de vérifier que la répartition correspond toujours à votre objectif, sans multiplier les arbitrages inutiles.
Un versement programmé peut aider à lisser le prix d'achat des unités de compte : les investissements sont effectués à différents niveaux de marché. Cette méthode ne protège pas contre les baisses, mais elle évite de placer toute une somme au même instant, juste avant un repli.
Comment lire les performances sans se laisser tromper ?
Un taux annuel isolé raconte peu de choses. Il faut regarder la nature du support, son niveau de risque, les frais prélevés et la période observée. Un fonds actions peut progresser fortement puis perdre une part importante de sa valeur. Un fonds en euros, lui, évolue habituellement de façon plus régulière, mais avec un potentiel différent.
La performance nette de frais est la donnée la plus utile pour l'épargnant. Pour les unités de compte, vérifiez si le chiffre présenté est calculé avant ou après frais de gestion du contrat. Pour le fonds en euros, vérifiez les conditions d'accès au taux annoncé, notamment une éventuelle exigence de versement en unités de compte.
Comparer les supports sur une durée cohérente avec leur risque évite les conclusions hâtives. Un bilan établi après une période très favorable ou très défavorable peut être trompeur. Lisez aussi le document d'informations clés, qui précise l'indicateur de risque, les frais et le scénario de détention recommandé.
Une diversification qui dépasse l'assurance vie
L'assurance vie peut constituer une enveloppe centrale, mais elle ne remplace pas une vision globale du patrimoine. Un épargnant déjà très exposé à l'immobilier via sa résidence principale ou un investissement locatif n'a pas forcément intérêt à ajouter une proportion excessive de supports immobiliers dans son contrat. À l'inverse, une allocation exclusivement financière peut justifier une diversification réfléchie.
Les SCPI, lorsqu'elles sont accessibles en direct ou via certaines unités de compte, illustrent bien cette logique : elles donnent accès à l'immobilier collectif, mais comportent des frais, un risque de baisse de valeur et une liquidité qui n'est pas instantanée. Pour prolonger cette réflexion sur la sélection de SCPI et l'analyse de leurs rendements, vous pouvez lire cet article de La Tribune.
Questions fréquentes
Le rendement dynamique d'une assurance vie est-il garanti ?
Non. La part dynamique repose généralement sur des unités de compte dont la valeur varie selon les marchés. Seul le fonds en euros propose habituellement une garantie du capital selon les conditions du contrat.
Peut-on perdre de l'argent avec une assurance vie ?
Oui, lorsque le contrat est investi en unités de compte. Une baisse des marchés peut réduire la valeur de l'épargne et une sortie à ce moment-là peut entraîner une perte en capital.
Quel horizon convient à une allocation dynamique ?
Une allocation dynamique est généralement plus adaptée à un horizon long, car cela laisse du temps pour absorber les fluctuations. L'argent nécessaire à court terme a plutôt vocation à rester sur des supports peu volatils.
La gestion pilotée évite-t-elle les pertes ?
Non. La gestion pilotée délègue les choix d'allocation à des professionnels, mais elle ne garantit pas le capital sur les supports en unités de compte. Elle doit être choisie en fonction du profil de risque et des frais appliqués.
👉 Lire aussi: Assurance vie à Hong Kong : opportunités et précautions


A propos de nous : Sophie Succession

Spécialiste en transmission de patrimoine, j'ai à cœur de simplifier l'assurance vie et ses enjeux successoraux. J'aime vulgariser les aspects juridiques et fiscaux pour que chacun puisse faire des choix éclairés. Ma mission : vous guider pour protéger vos proches et préparer l'avenir en toute confiance. Rejoignez-moi pour explorer ensemble toutes les facettes de l'assurance vie !